Xem thêm
 06.11.2026 08:01 AM
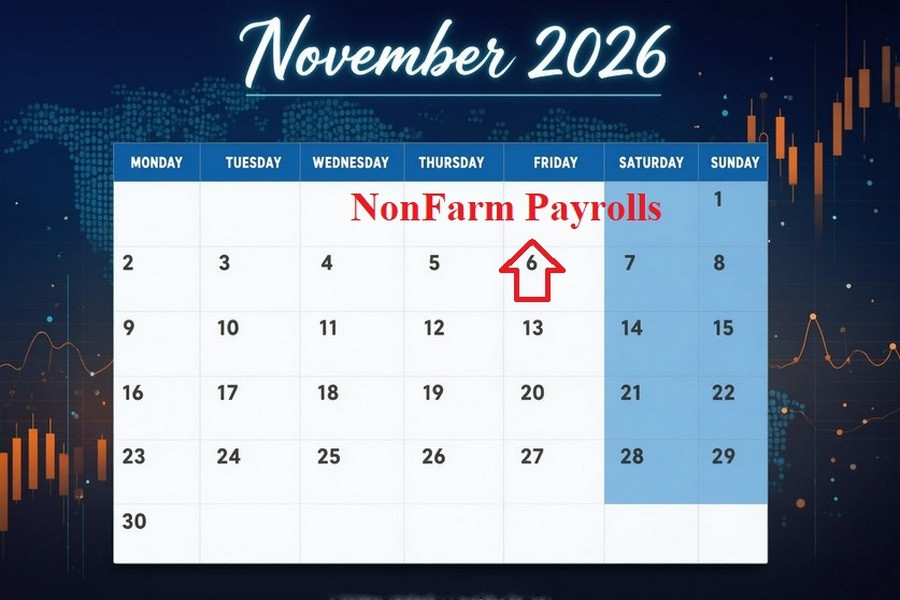
Diễn biến xung quanh báo cáo Nonfarm Payrolls tháng 10 đang được đẩy lên cao trào. Tất cả các chỉ báo sơ bộ của Mỹ — từ ADP và JOLTS đến các báo cáo Challenger và các chỉ số hoạt động ISM — đã kết hợp lại thành một bức tranh có phần nghịch lý:
Thị trường đón chờ số liệu tháng 10 với tâm lý đặc biệt lo ngại vì cú “vấp” của tháng 9, một trong những tháng ảm đạm nhất trong năm đối với thị trường lao động Mỹ. Nền kinh tế chỉ tạo thêm tượng trưng 29.000 việc làm so với mức kỳ vọng +94.000 của thị trường, và tỷ lệ thất nghiệp tăng từ 4,1% lên 4,2%. Hơn nữa, Bureau of Labor Statistics (BLS) đã điều chỉnh giảm tổng cộng 60.000 việc làm của hai tháng trước đó. Kết quả tháng 7 bị điều chỉnh sang âm (‑10.000). Nonfarm Payrolls tháng 8 bị cắt giảm gần một phần ba, từ 162.000 xuống 133.000. Tại thời điểm đó, điều này trông giống như điềm báo của một cuộc suy thoái sâu. Tuy nhiên, loạt chỉ báo dẫn dắt mới đã buộc giới phân tích phải đánh giá lại một cách mạnh mẽ.
Tín hiệu ISM — sản xuất đóng băng vs. dịch vụ vẫn kiên cường. Các số liệu ISM cho thấy một sự phân hóa mang tính cấu trúc trong khối doanh nghiệp Mỹ. Trong lĩnh vực sản xuất (ISM Manufacturing Employment), chỉ số việc làm kiên trì nằm trong vùng thu hẹp ở mức 46,0 (dưới 50 là thu hẹp). Chi phí vay vốn cao, nhu cầu bên ngoài yếu và rủi ro địa chính trị đã buộc các nhà sản xuất tạm dừng tuyển dụng.
Trong lĩnh vực dịch vụ (ISM Services Employment), bức tranh lại hoàn toàn khác: chỉ số con vẫn nằm trên ngưỡng mở rộng ở 51,8, báo hiệu hoạt động tuyển dụng tiếp diễn. Các doanh nghiệp dịch vụ tiếp tục là động lực duy nhất tạo ra việc làm dài hạn trong nước, ngăn thị trường lao động không rơi vào vòng xoáy suy yếu.
Báo cáo của nhà cung cấp dữ liệu tự động ADP công bố ngày thứ Tư, 4/11, đã mang đến bất ngờ tích cực đầu tiên trong tuần. Việc làm khu vực tư nhân tăng 86.000 trong tháng 10, cao hơn đáng kể so với dự báo đồng thuận khoảng 69–75 nghìn. Ước tính tháng 9 chỉ bị điều chỉnh nhẹ — từ 90 nghìn xuống 86 nghìn. Cơ cấu tăng trưởng việc làm phản ánh rõ bản chất tiêu dùng dẫn dắt của nền kinh tế. Dẫn đầu là các ngành gắn với nhu cầu nội địa:
“Nhân vật phản diện” của tháng là dịch vụ chuyên môn và kinh doanh, mất thêm 27 nghìn việc làm. Ngành này đã cắt giảm nhân sự ba tháng liên tiếp — điều đáng lo vì về lịch sử, nó thường đóng vai trò là thước đo niềm tin của lãnh đạo cấp cao tại các tập đoàn lớn. Tuy nhiên, áp lực tiền lương vẫn còn xa mới được giải tỏa. Người lao động trong mẫu ADP khi chuyển việc ghi nhận mức tăng thu nhập tổng (bao gồm thưởng và làm thêm) trung bình +7,6% — cú nhảy mạnh nhất kể từ tháng 3/2024. “Mọi người đang bị thu hút sang công việc mới nhờ tiền thưởng, làm thêm giờ và số giờ làm tăng lên bên cạnh mức lương cơ bản cao hơn,” nhà kinh tế trưởng ADP Nela Richardson nhận định.
Báo cáo JOLTS tháng 9 (công bố ngày 3/11) mang tới liều “tích cực” thứ hai mà thị trường vẫn chưa tiêu hóa hết. Số vị trí tuyển dụng nhảy vọt thêm 333.000 lên 7,52 triệu (tỷ lệ vị trí trống 4,5%) so với mức khoảng 7,1 triệu mà giới phân tích dự báo. Tháng 8 được điều chỉnh tăng lên 7,19 triệu. Động thái luân chuyển lao động còn cho thấy nhiều điều hơn:
Reuters đã tóm lược rất trúng tình hình hiện tại là “ít tuyển, ít sa thải”. Lợi nhuận doanh nghiệp cao và chi tiêu hộ gia đình bền bỉ giữ số vụ sa thải ở mức đáy, nhưng địa chính trị (đặc biệt là xung đột với Iran) buộc các công ty phải thận trọng trong việc mở rộng biên chế. EY‑Parthenon nhìn thấy những dấu hiệu tan băng đầu tiên: thị trường lao động “tương đối mạnh nhưng bị đóng băng” và đang bắt đầu cựa mình.
Báo cáo của Challenger, Gray & Christmas (ngày 5/11) xác nhận bức tranh đó. Các doanh nghiệp Mỹ công bố kế hoạch cắt giảm 43.994 việc làm trong tháng 10 — chỉ cao hơn 2% so với tháng 9 nhưng thấp hơn tới 71% so với tháng 10 năm ngoái, và là con số hàng tháng nhỏ nhất kể từ 2023. Tính từ đầu năm, các tập đoàn mới công bố 617 nghìn lượt cắt giảm — thấp hơn 44% so với cùng kỳ 2025. Big tech vẫn là nguồn chính của các đợt cắt giảm công bố.
Từ tháng 1 tới nay, các gã khổng lồ công nghệ đã cắt 171,5 nghìn việc làm (+21% so với cùng kỳ). Động lực chủ chốt là tái tổ chức quy trình xoay quanh generative AI. Tuy nhiên, trọng tâm báo cáo lại nằm ở tuyển dụng thời vụ: 470,4 nghìn vị trí tạm thời được công bố từ đầu năm đến nay (tăng 26% so với cùng kỳ) hoàn toàn bù đắp cho tuyển dụng dài hạn. Các công ty ưa chuộng tính linh hoạt hơn là hợp đồng dài hạn:
“Đây là môi trường ít sa thải. Nhà tuyển dụng giữ người trước mùa lễ, còn tuyển mới chủ yếu là việc làm thời vụ ngắn hạn — các công ty muốn linh hoạt để đáp ứng nhu cầu mùa lễ mà không phải tăng mạnh biên chế dài hạn,” Andy Challenger, Phó Chủ tịch cấp cao, nhận xét.
Số liệu hàng tuần từ Bộ Lao động Mỹ xác nhận sức mạnh nền tảng của thị trường lao động. Số đơn xin trợ cấp thất nghiệp lần đầu trong tuần kết thúc ngày 31/10 giảm xuống 189.000 — thấp nhất kể từ giữa tháng 7 và tiệm cận các đáy nhiều thập kỷ. Đường trung bình động bốn tuần ổn định quanh 194.750. Ghi chú thận trọng duy nhất là số đơn trợ cấp đang hưởng, đã nhích lên 1,72 triệu. Ít người bị sa thải, nhưng những người mất việc cần nhiều thời gian hơn để tìm việc mới.
Dự báo trung vị từ FactSet và Reuters phác họa một bức tranh hơi tích cực:
Ước tính của các nhà kinh tế dao động khá rộng — từ mức thận trọng +45 nghìn (KPMG) đến mức lạc quan +120 nghìn. Y tế, giáo dục và khách sạn nhiều khả năng gánh phần lớn hoạt động tuyển dụng. Điều quan trọng là phải diễn giải đúng “cỡ” của những con số này.
KPMG nhắc lại rằng, do lực lượng lao động già đi và dòng người nhập cư giảm mạnh, tốc độ “hòa vốn” của nền kinh tế — mức tăng việc làm hàng tháng cần để giữ tỷ lệ thất nghiệp ổn định — gần như bằng không. Hiện tại, Mỹ chỉ cần khoảng 30–60 nghìn việc làm mới mỗi tháng để giữ cho thị trường lao động cân bằng. Mức tăng trung bình 12 tháng là 41 nghìn không còn đáng báo động; Kiplinger thậm chí còn gọi mức tăng dưới 100 nghìn mỗi tháng là “bình thường mới”. Với các tín hiệu dẫn dắt từ ADP và JOLTS, rủi ro so với dự báo đồng thuận đang nghiêng về phía số liệu tích cực hơn.
Ác mộng của Wall Street không phải là tăng trưởng việc làm yếu. Điều thực sự ác mộng đối với Wall Street sẽ là sự kết hợp nguy hiểm giữa thất nghiệp tăng kèm lương tăng nhanh — động lực kiểu đình lạm có thể “nhốt” Fed. Báo cáo Nonfarm lần này được công bố trong bối cảnh căng thẳng: Fed đang trong chu kỳ thắt chặt. Tháng 9, ngân hàng trung ương đã nâng lãi suất thêm 25 điểm cơ bản, và ngày 28/10 giữ nguyên lãi suất chính sách ở 3,75–4,00%.
Phái “diều hâu” đang chiếm ưu thế trong ban lãnh đạo Fed. Liza Cook và Beth Hammack công khai bỏ phiếu ủng hộ tăng thêm 25 điểm cơ bản ngay lập tức. Chủ tịch Fed Kevin Warsh mô tả thị trường lao động là “rất tích cực” và chuyển trọng tâm của Fed hoàn toàn sang cuộc chiến chống lạm phát. Thị trường hợp đồng tương lai đang phản ánh khả năng cao có thêm một đợt tăng lãi suất nữa vào tháng 12. Nếu bản báo cáo ngày mai cho thấy tuyển dụng mạnh và thu nhập bình quân theo giờ tăng nhanh trên +0,3% theo tháng, phe “diều hâu” tại Fed sẽ có cơ sở rõ ràng để tung đòn quyết liệt lên thị trường.
Thị trường lao động Mỹ trước thềm NFP giống như một con sông đóng băng. Trên bề mặt, mọi thứ đều phủ băng — số vụ sa thải ở mức thấp nhất nửa thế kỷ, thất nghiệp quanh 4,2% và dưới 4,5% suốt 59 tháng (chuỗi dài nhất kể từ Thế chiến II), và các kế hoạch cắt giảm biên chế của doanh nghiệp đang nhanh chóng thu hẹp. Nhưng dưới lớp băng lại là chuyển động mạnh:
Báo cáo NFP tháng 10 khó có thể làm tan băng hoàn toàn. Nhưng nó có thể cung cấp tín hiệu rõ ràng về việc Fed có nâng lãi suất thêm một lần nữa vào tháng 12 hay không.
6/11, 10:00 / Đức / Sản lượng công nghiệp (tháng 9 so với tháng trước) / trước: -1,2% / thực tế: 2,0% / đồng thuận: 0% / EUR/USD – giảm
Sản lượng công nghiệp Đức tăng 2,0% theo tháng trong tháng 8, phục hồi sau mức giảm 1,2% hồi tháng 7. Mức tăng tháng 8 là mạnh nhất kể từ tháng 3/2025:
Sản xuất ô tô giảm 5,4% do các đợt dừng hoạt động trong mùa hè, trong khi các ngành sử dụng nhiều năng lượng ghi nhận sản lượng giảm 0,5%. Trong ba tháng, sản xuất chế tạo tăng 0,4%. Đồng thuận thị trường dự báo đà tăng sẽ giảm về 0 trong tháng 9. Do đó, euro có nguy cơ mất giá và trượt về các đáy cục bộ.
6/11, 10:00 / Anh / Chỉ số giá nhà Lloyds (tháng 10) / trước: -0,4% / thực tế: 0% / đồng thuận: -0,3% / GBP/USD – giảm. Giá nhà tại Anh đi ngang trong tháng 9. Tháng 8, chỉ số này giảm 0,4%. Chi phí vay thế chấp cao tiếp tục kìm hãm nhu cầu mua nhà. Bắc Ireland ghi nhận mức tăng giá nhà theo năm 7,4%, trong khi Greater London giảm mạnh nhất với mức 2,2%. Việc chỉ số quay lại vùng âm sẽ làm dấy lên lo ngại về thị trường nhà ở và gây sức ép lên đồng bảng.
6/11, 13:00 / Eurozone / Doanh số bán lẻ (tháng 9) / trước: 0,4% / thực tế: 0,8% / đồng thuận: 0,6% / EUR/USD – giảm. Doanh số bán lẻ tại Eurozone tăng 0,8% trong tháng 8. Tháng 7, chỉ báo này rơi xuống mức thấp nhất hai năm là 0,4%. Mức tăng trung bình dài hạn mỗi tháng khoảng 1,14%. Đà giảm tốc của tăng trưởng bán lẻ về 0,6% sẽ củng cố nhận định về sự yếu đi của khu vực tiêu dùng và gây áp lực lên đồng euro.
6 Tháng 11, 16:30 / Canada / Thay đổi việc làm (Tháng 10) / trước: -41,7 nghìn / thực tế: -68,3 nghìn / dự báo: 13,6 nghìn / USD/CAD – giảm Số việc làm tại Canada giảm 68,3 nghìn trong tháng 9 — mức sụt giảm lớn nhất trong bảy tháng. Khu vực công mất 70,0 nghìn việc làm, tháng giảm thứ tư liên tiếp. Việc làm trong nhóm thanh niên giảm 48,0 nghìn. Tỷ lệ việc làm trên dân số giảm từ 60,8% xuống 60,6%. Một nhịp phục hồi mạnh với tăng trưởng việc làm dương sẽ cải thiện triển vọng của kinh tế Canada và hỗ trợ đồng loonie.
6 Tháng 11, 16:30 / Mỹ / Nonfarm payrolls (Tháng 10) / trước: 133 nghìn / thực tế: 29 nghìn / dự báo: 65 nghìn / USDX (chỉ số USD 6 đồng tiền) – tăng Nonfarm payrolls của Mỹ chỉ tăng 29 nghìn trong tháng 9, cùng với việc ước tính việc làm của hai tháng trước đó bị điều chỉnh giảm tổng cộng 60 nghìn.
Khu vực tài chính mất 7 nghìn việc làm. Nếu tuyển dụng phục hồi, điều đó sẽ xác nhận sức chống chịu của thị trường lao động và đẩy đồng USD lên giá.
6 Tháng 11, 16:30 / Mỹ / Thu nhập bình quân theo giờ (Tháng 10 so với cùng kỳ) / trước: 3,1% / thực tế: 3,0% / dự báo: 2,9% / USDX – giảm Trong tháng 9, tăng trưởng thu nhập bình quân theo giờ tính theo năm đạt 3,0%, giảm từ mức 3,1% của tháng 8. Số liệu tháng 9 là mức tăng lương yếu nhất kể từ tháng 5/2021. Đà chững lại hơn nữa sẽ làm giảm rủi ro xoáy ốc giá – lương và có thể hạn chế đà mạnh lên của đồng USD.
6 Tháng 11, 18:00 / Canada / Ivey PMI (Tháng 10) / trước: 64,3 / thực tế: 58,2 / dự báo: 58,0 / USD/CAD – tăng Ivey PMI của Canada giảm xuống 58,2 trong tháng 9, lùi khỏi đỉnh đạt được vào tháng 4/2022.
Chỉ số phụ về tuyển dụng tăng từ 55,0 lên 56,5. Một nhịp suy giảm của chỉ báo này sẽ cho thấy mức độ lạc quan kinh doanh đang hạ nhiệt và gây áp lực lên đồng loonie.
6 Tháng 11, 18:00 / Mỹ / Chỉ số niềm tin người tiêu dùng University of Michigan (sơ bộ, Tháng 11) / trước: 48,1 / thực tế: 48,0 / dự báo: 48,0 / USDX – biến động mạnh Chỉ số niềm tin người tiêu dùng sơ bộ của University of Michigan ở mức 48,0 vào cuối tháng 10, gần đáy của năm tháng. Đánh giá về điều kiện mua sắm các mặt hàng giá trị lớn giảm 18%. Kỳ vọng lạm phát một năm tăng lên 4,7%, còn kỳ vọng dài hạn tăng lên 3,5%. Tâm lý yếu kéo dài sẽ khiến thị trường luôn trong trạng thái cảnh giác và có thể làm gia tăng biến động của đồng USD.
6 Tháng 11, 03:00 / Mỹ / Bài phát biểu của Chủ tịch Fed Dallas Lorie Logan / USDX 6 Tháng 11, 12:00 / Eurozone / Bài phát biểu của Sharon Donnery (ECB Supervisory Board) / EUR/USD 6 Tháng 11, 12:30 / Eurozone / Bài phát biểu của Sharon Donnery (ECB Supervisory Board) / EUR/USD 6 Tháng 11, 17:10 / Mỹ / Bài phát biểu của Chủ tịch Fed St. Louis Alberto Musalem / USDX 6 Tháng 11, 19:00 / Nhật Bản / Bài phát biểu của Thống đốc BOJ Kazuo Ueda / USD/JPY 6 Tháng 11, 20:15 / Mỹ / Bài phát biểu của Thống đốc Fed Michelle Bowman / USDX
Các phát biểu của lãnh đạo các ngân hàng trung ương lớn cũng được lên lịch xuyên suốt trong ngày; thường những bình luận này sẽ gây biến động FX do có thể hé lộ định hướng chính sách trong tương lai.

