 06.11.2026 08:01 AM
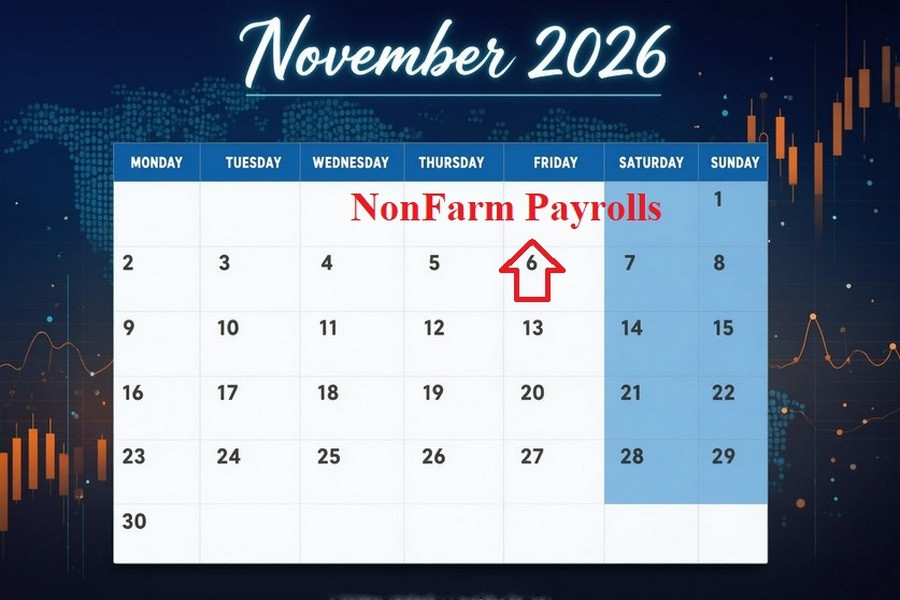
التوتر المحيط بتقرير Nonfarm Payrolls لشهر أكتوبر بلغ ذروته. جميع المؤشرات الأميركية الأولية – من ADP وJOLTS إلى بيانات Challenger ومؤشرات نشاط ISM – تجمّعت في صورة متناقضة:
السوق يترقب أرقام أكتوبر بقلق خاص بسبب فشل سبتمبر، أحد أكثر الشهور قتامة في العام لسوق العمل الأميركي. الاقتصاد أضاف 29 ألف وظيفة فقط مقابل توقعات السوق عند +94 ألف، وارتفع معدل البطالة من 4.1% إلى 4.2%. إضافة إلى ذلك، خفّض مكتب إحصاءات العمل (BLS) بيانات الوظائف للشهرين السابقين بمجموع 60 ألف وظيفة. نتيجة يوليو تم تعديلها إلى المنطقة السلبية (‑10 آلاف). كما جرى خفض Nonfarm Payrolls لأغسطس بنحو الثلث تقريباً، من 162 ألفاً إلى 133 ألفاً. آنذاك بدا ذلك نذيراً بركود حاد، لكن مجموعة جديدة من المؤشرات القيادية دفعت المحللين إلى إعادة التقييم بشكل حاد.
إشارات ISM – تجمّد في المصانع مقابل صمود الخدمات تُظهر قراءات ISM انقساماً هيكلياً عبر قطاع الشركات الأميركية. في التصنيع (ISM Manufacturing Employment)، يبقى المؤشر الفرعي للتوظيف عالقاً في منطقة الانكماش عند 46.0 (قراءات دون 50 تعني انكماشاً). ارتفاع تكاليف الاقتراض وضعف الطلب الخارجي والمخاطر الجيوسياسية دفعت الشركات الصناعية إلى تجميد التوظيف.
في الخدمات (ISM Services Employment)، الصورة مختلفة جوهرياً: المؤشر الفرعي لا يزال فوق خط النمو عند 51.8، بما يشير إلى استمرار التوظيف. شركات الخدمات تبقى المحرك الوحيد لخلق الوظائف الدائمة في البلاد، وتمنع سوق العمل من الانفلات.
تقرير ADP لمزود البيانات الآلي يوم الأربعاء 4 نوفمبر قدّم أول مفاجأة سارة في الأسبوع. الوظائف في القطاع الخاص زادت بمقدار 86 ألفاً في أكتوبر، متجاوزة بسهولة إجماع التوقعات الذي تراوح حول 69–75 ألفاً. تقدير سبتمبر بالكاد تم تعديله – من 90 ألفاً إلى 86 ألفاً. هيكل المكاسب يعكس الطبيعة الاستهلاكية للاقتصاد. تصدّرت القطاعات المرتبطة بالطلب المحلي:
القطاع السلبي هذا الشهر كان الخدمات المهنية وخدمات الأعمال، الذي فقد 27 ألف وظيفة إضافية. هذا القطاع قلّص العمالة لثلاثة أشهر متتالية – وهو أمر مقلق لأنه تاريخياً يعمل كمؤشر على ثقة الإدارة العليا في الشركات الكبرى. ضغوط الأجور، مع ذلك، لا تزال بعيدة عن النفاد. العمال الذين غيّروا وظائفهم في عينة ADP سجلوا متوسط زيادة في إجمالي الأجر (بما في ذلك المكافآت والعمل الإضافي) بلغ +7.6% – وهي أقوى قفزة منذ مارس 2024. وقالت كبير اقتصاديي ADP نيلا ريتشاردسون: «الناس يُستقطبون إلى وظائف جديدة عبر المكافآت والعمل الإضافي وساعات عمل أطول إضافة إلى زيادة الأجر الأساسي».
تقرير JOLTS لشهر سبتمبر (الصادر في 3 نوفمبر) قدّم جرعة ثانية من البيانات الإيجابية التي لم يهضمها السوق بالكامل بعد. عدد الوظائف الشاغرة قفز بمقدار 333 ألفاً إلى 7.52 مليون (معدل شواغر 4.5%) مقابل نحو 7.1 مليون كانت توقعات المحللين. كما جرى تعديل أرقام أغسطس صعوداً إلى 7.19 مليون. ديناميات التدفقات كانت أكثر إفصاحاً:
لخّصت Reuters الوضع بدقة بعبارة «توظيف منخفض، وتسريح منخفض». أرباح الشركات المرتفعة وإنفاق الأسر المتماسك يبقيان التسريحات عند القيعان، لكن الجيوسياسة (وخاصة الصراع مع إيران) تدفع الشركات إلى الحذر في توسيع قوائم الرواتب. شركة EY‑Parthenon ترى أولى بوادر الذوبان: سوق العمل «قوي نسبياً لكنه متجمّد»، وبدأ يتحرك.
تقرير Challenger, Gray & Christmas (5 نوفمبر) أكّد الصورة ذاتها. الشركات الأميركية أعلنت عن 43,994 وظيفة سيتم الاستغناء عنها في أكتوبر – أعلى فقط بنسبة 2% من سبتمبر لكنها أدنى بـ71% من أكتوبر العام الماضي، وهو أدنى مجموع شهري منذ 2023. منذ بداية العام، أعلنت الشركات عن 617 ألف تخفيض – أقل بـ44% من الفترة نفسها في 2025. لا تزال شركات التكنولوجيا الكبرى المصدر الرئيسي للتخفيضات المعلنة.
منذ يناير، خفّضت عمالقة التكنولوجيا 171.5 ألف وظيفة (+21% على أساس سنوي). المحرك الأساسي هو إعادة تنظيم العمليات حول الذكاء الاصطناعي التوليدي. لكن التركيز الرئيسي للتقرير هو على التوظيف الموسمي: 470.4 ألف وظيفة مؤقتة أُعلن عنها منذ بداية العام (بارتفاع 26% على أساس سنوي) عوّضت أكثر من التعيينات الدائمة. الشركات تفضّل المرونة على العقود الدائمة:
يقول آندي تشالينجر، نائب الرئيس الأول: «هذه بيئة ذات مستوى منخفض من التسريحات. أصحاب العمل يتمسكون بالموظفين قبيل العطلات، ومعظم التوظيف يكون قصير الأجل وموسمياً – الشركات تريد مرونة في تلبية الطلب خلال موسم العطلات من دون زيادة الرواتب الدائمة».
بيانات وزارة العمل الأسبوعية تؤكد متانة سوق العمل الأساسية. طلبات إعانة البطالة الأولية للأسبوع المنتهي في 31 أكتوبر انخفضت إلى 189 ألفاً – وهو أدنى مستوى منذ منتصف يوليو وقريبة من قيعان لم تُسجل منذ عقود. المتوسط المتحرك لأربعة أسابيع استقر عند 194,750. الملاحظة التحذيرية الوحيدة هي طلبات الإعانة المستمرة، التي ارتفعت قليلاً إلى 1.72 مليون. عمليات التسريح قليلة، لكن من يفقد وظيفته يحتاج إلى وقت أطول لإيجاد عمل جديد.
التوقعات الوسيطة وفق FactSet وReuters ترسم صورة إيجابية بشكل طفيف:
تقديرات الاقتصاديين واسعة النطاق – من +45 ألفاً حذرة (KPMG) إلى +120 ألفاً متفائلة. من المرجح أن يتحمل قطاعا الصحة والتعليم، إضافة إلى الضيافة، الجزء الأكبر من التوظيف. الأهم هو تفسير الحجم بشكل صحيح.
تذكّر KPMG أنه بسبب تقدّم عمر القوة العاملة والانخفاض الحاد في تدفقات المهاجرين، أصبح إيقاع «نقطة التعادل» للاقتصاد – أي الزيادة الشهرية في الوظائف اللازمة لإبقاء البطالة مستقرة – قريباً من الصفر. اليوم تحتاج الولايات المتحدة إلى نحو 30–60 ألف وظيفة شهرياً فقط للحفاظ على توازن سوق العمل. متوسط زيادة قدره 41 ألفاً على مدى 12 شهراً لم يعد مقلقاً؛ حتى إن Kiplinger يصف الزيادات الشهرية دون 100 ألف بأنها «الوضع الطبيعي الجديد». وبالنظر إلى الإشارات القيادية من ADP وJOLTS، تميل المخاطر المحيطة بإجماع التوقعات إلى الجانب الصعودي.
كابوس وول ستريت ليس ضعف نمو الوظائف الكابوس الحقيقي لوول ستريت هو المزيج الخطير من ارتفاع البطالة مع تسارع الأجور – ديناميات ركود تضخمي يمكن أن تحاصر الاحتياطي الفيدرالي. يصدر التقرير في سياق متوتر: الفيدرالي في دورة تشديد. في سبتمبر، رفع البنك المركزي الفائدة بـ25 نقطة أساس، وفي 28 أكتوبر أبقى سعر الفائدة بين 3.75–4.00%.
الصقور يسيطرون على قيادة الفيدرالي. ليزا كوك وبيث هامّاك صوتتا علناً لصالح رفع فوري بمقدار 25 نقطة أساس. رئيس الفيدرالي كيفن وورش وصف سوق العمل بأنه «إيجابي للغاية» ونقل تركيز البنك المركزي بالكامل تقريباً إلى محاربة التضخم. عقود الفائدة الآجلة تسعّر احتمالاً مرتفعاً لرفع آخر في ديسمبر. إذا أظهر تقرير الغد توظيفاً قوياً وتسارعاً في متوسط الأجر بالساعة إلى ما فوق +0.3% على أساس شهري، فسيحصل صقور الفيدرالي على مبرر واضح لتوجيه ضربة حاسمة للأسواق.
سوق العمل الأميركية قبيل NFPs تشبه نهراً متجمّداً على السطح، كل شيء مغطى بالجليد – تسريحات عند أدنى مستوياتها منذ نصف قرن، بطالة حول 4.2% وما دون 4.5% لمدة 59 شهراً (أطول فترة منذ الحرب العالمية الثانية)، وتخفيضات الشركات تتراجع بسرعة. لكن تحت الجليد هناك حركة قوية:
من غير المرجح أن يذيب تقرير NFP لشهر أكتوبر الجليد بالكامل. لكنه قد يقدم إشارة واضحة حول ما إذا كان الفيدرالي سيرفع الفائدة مرة أخرى في ديسمبر.
6 نوفمبر، 10:00 / ألمانيا / الإنتاج الصناعي (سبتمبر على أساس شهري) / السابق: -1.2% / الفعلي: 2.0% / الإجماع: 0% / EUR/USD – هبوط
الإنتاج الصناعي الألماني ارتفع بنسبة 2.0% على أساس شهري في أغسطس، متعافياً من تراجع بنسبة 1.2% في يوليو. كانت زيادة أغسطس الأقوى منذ مارس 2025:
إنتاج السيارات تراجع 5.4% بسبب توقّف المصانع في العطلة الصيفية، بينما شهدت الصناعات كثيفة استهلاك الطاقة انخفاضاً في الإنتاج بنسبة 0.5%. وعلى مدى ثلاثة أشهر، ارتفع الإنتاج الصناعي بنسبة 0.4%. كان الإجماع يتوقع أن يتلاشى النمو إلى الصفر في سبتمبر. لذلك يواجه اليورو مخاطر فقدان الزخم والانزلاق نحو القيعان المحلية.
6 نوفمبر، 10:00 / المملكة المتحدة / مؤشر Lloyds لأسعار المنازل (أكتوبر) / السابق: -0.4% / الفعلي: 0% / الإجماع: -0.3% / GBP/USD – هبوط أسعار المنازل في المملكة المتحدة استقرت في سبتمبر. في أغسطس، تراجع المؤشر بنسبة 0.4%. لا تزال تكاليف الرهن العقاري المرتفعة تكبح نشاط المشترين. سجلت أيرلندا الشمالية زيادة سنوية قدرها 7.4%، بينما شهدت منطقة Greater London أكبر تراجع بلغ 2.2%. عودة القراءات إلى المنطقة السلبية ستزيد المخاوف بشأن سوق الإسكان وتضغط على الجنيه الإسترليني.
6 نوفمبر، 13:00 / منطقة اليورو / مبيعات التجزئة (سبتمبر) / السابق: 0.4% / الفعلي: 0.8% / الإجماع: 0.6% / EUR/USD – هبوط مبيعات التجزئة في منطقة اليورو ارتفعت بنسبة 0.8% في أغسطس. في يوليو، انخفض المؤشر إلى أدنى مستوى في عامين عند 0.4%. متوسط الزيادة الشهرية على المدى الطويل يقارب 1.14%. تباطؤ نمو مبيعات التجزئة إلى 0.6% سيؤكد ضعف قطاع الاستهلاك ويضغط على اليورو.
6 نوفمبر، 16:30 / كندا / التغير في التوظيف (أكتوبر) / السابق: -41.7 ألف / الفعلي: -68.3 ألف / التوقعات: 13.6 ألف / USD/CAD – هابط تراجع التوظيف في كندا بمقدار 68.3 ألف وظيفة في سبتمبر — وهو أكبر انخفاض في سبعة أشهر. فقد القطاع العام 70.0 ألف وظيفة للشهر الرابع على التوالي. كما انخفض توظيف الشباب بمقدار 48.0 ألف. وتراجع معدل التوظيف إلى عدد السكان من 60.8% إلى 60.6%. انتعاش حاد مع نمو إيجابي في الوظائف من شأنه أن يحسّن آفاق الاقتصاد الكندي ويدعم الدولار الكندي.
6 نوفمبر، 16:30 / الولايات المتحدة / الوظائف في القطاع غير الزراعي (أكتوبر) / السابق: 133 ألف / الفعلي: 29 ألف / التوقعات: 65 ألف / USDX (مؤشر الدولار مقابل 6 عملات) – صاعد ارتفع عدد الوظائف في الولايات المتحدة بمقدار 29 ألف وظيفة فقط في سبتمبر، مع مراجعة تقديرات التوظيف للشهرين السابقين بالخفض بما مجموعه 60 ألف وظيفة.
في المقابل، فقد القطاع المالي 7 آلاف وظيفة. إذا تعافى التوظيف، فسيؤكد متانة سوق العمل ويدفع الدولار إلى الارتفاع.
6 نوفمبر، 16:30 / الولايات المتحدة / متوسط الأجور بالساعة (سنويًا، أكتوبر) / السابق: 3.1% / الفعلي: 3.0% / التوقعات: 2.9% / USDX – هابط بلغ نمو متوسط الأجور بالساعة على أساس سنوي 3.0% في سبتمبر، منخفضًا من 3.1% في أغسطس. قراءة سبتمبر هي الأضعف لنمو الأجور منذ مايو 2021. مزيد من التباطؤ قد يقلل من مخاطر دوامة الأجور والأسعار، وقد يحد من قوة الدولار.
6 نوفمبر، 18:00 / كندا / مؤشر Ivey لمديري المشتريات (أكتوبر) / السابق: 64.3 / الفعلي: 58.2 / التوقعات: 58.0 / USD/CAD – صاعد تراجع مؤشر Ivey لمديري المشتريات في كندا إلى 58.2 في سبتمبر، مبتعدًا عن ذروته المسجّلة في أبريل 2022.
في المقابل، ارتفع مؤشر التوظيف الفرعي من 55.0 إلى 56.5. انكماش هذا المؤشر سيشير إلى تراجع في تفاؤل الأعمال ويضغط على الدولار الكندي.
6 نوفمبر، 18:00 / الولايات المتحدة / مؤشر ثقة المستهلك الصادر عن جامعة Michigan (أولي، نوفمبر) / السابق: 48.1 / الفعلي: 48.0 / التوقعات: 48.0 / USDX – متقلب بلغ المؤشر الأولي لثقة المستهلك الصادر عن جامعة Michigan مستوى 48.0 في نهاية أكتوبر، بالقرب من أدنى مستوى في خمسة أشهر. تراجعت تقييمات أوضاع شراء السلع المعمرة بنسبة 18%. وارتفعت توقعات التضخم لعام واحد إلى 4.7%، فيما ارتفعت التوقعات طويلة الأجل إلى 3.5%. استمرار ضعف الثقة سيُبقي الأسواق في حالة توتر وقد يزيد من تقلبات حركة الدولار.
6 نوفمبر، 03:00 / الولايات المتحدة / خطاب لرئيسة بنك Dallas الاحتياطي الفدرالي Lorie Logan / USDX 6 نوفمبر، 12:00 / منطقة اليورو / خطاب لعضوة مجلس الإشراف في ECB Sharon Donnery / EUR/USD 6 نوفمبر، 12:30 / منطقة اليورو / خطاب لعضوة مجلس الإشراف في ECB Sharon Donnery / EUR/USD 6 نوفمبر، 17:10 / الولايات المتحدة / خطاب لرئيس بنك St. Louis الاحتياطي الفدرالي Alberto Musalem / USDX 6 نوفمبر، 19:00 / اليابان / خطاب لمحافظ بنك BOJ Kazuo Ueda / USD/JPY 6 نوفمبر، 20:15 / الولايات المتحدة / خطاب لعضوة مجلس محافظي الاحتياطي الفدرالي Michelle Bowman / USDX
كما يُنتظر صدور تعليقات من كبار مسؤولي البنوك المركزية على مدار اليوم؛ وغالبًا ما تتسبب تصريحاتهم في تقلبات في أسواق الصرف الأجنبي، لأنها قد تعطي إشارات حول توجهات السياسة المستقبلية.

