 06.11.2026 08:01 AM
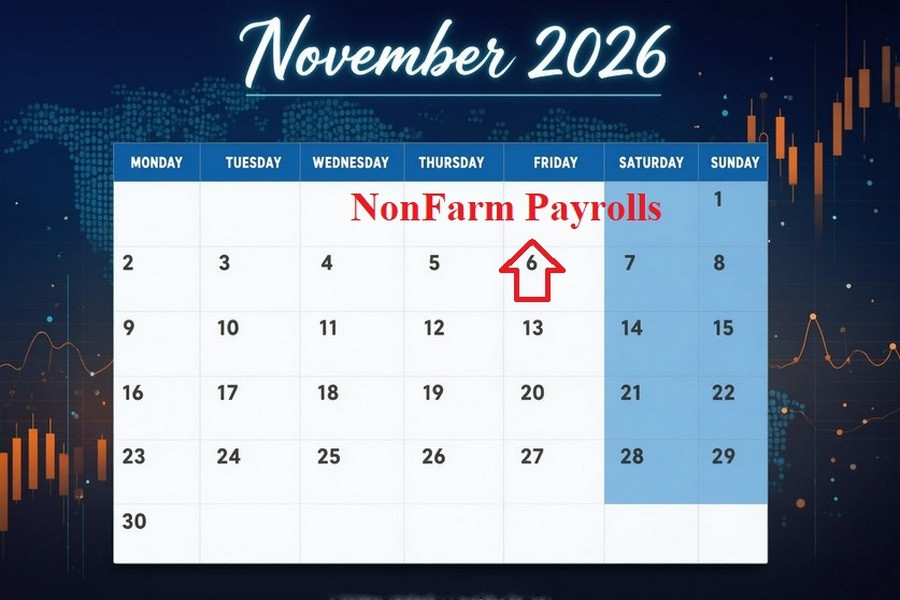
市場對 10 月 Nonfarm Payrolls(非農就業)數據的緊張情緒已被推至高點。所有美國的前瞻指標——從 ADP 和 JOLTS,到 Challenger 報告與 ISM 活動指數——共同勾勒出一幅矛盾的圖景:
市場對 10 月數據格外忐忑,是因為 9 月的「翻車」——那是今年對美國勞動市場而言最暗淡的月份之一。經濟只新增了象徵性的 29,000 個就業職位,遠低於市場預期的 +94,000 個,失業率則從 4.1% 上升到 4.2%。此外,美國勞工統計局(BLS)還將前兩個月的就業數據合計下修了 60,000 個。7 月的結果被修正為負值(?10,000)。8 月非農就業從 162,000 大砍近三分之一到 133,000。當時這看起來就像即將步入嚴重衰退的前兆。然而,新出爐的一批領先指標迫使分析師大幅重新評估。
ISM 訊號——製造冰封 vs. 服務業支撐 ISM 數據顯示,美國企業部門出現結構性分化。在製造業(ISM Manufacturing Employment)中,就業子指數固執地停留在 46.0 的收縮區間(低於 50 代表收縮)。高企的融資成本、疲弱的外部需求以及地緣政治風險,迫使製造商按下招聘暫停鍵。
在服務業(ISM Services Employment),情況則截然不同:就業子指數仍穩站於 51.8 的擴張區間,顯示招工持續。服務型企業仍是全國永久職缺創造的唯一主要動力,防止勞動市場失控滑落。
自動數據提供商 ADP 於 11 月 4 日(週三)公布的報告,為本週帶來第一個好消息。10 月私營部門就業增加 86,000 人,輕鬆超出 69–75k 左右的市場共識。9 月估值幾乎未被修正——從 90k 小幅調降至 86k。就業結構則反映出以消費驅動為本的經濟特徵。與內需緊密相關的行業領漲:
本月的「反派」則是專業與商業服務業,該部門又減少了 27k 職位。這個行業已連續三個月裁員,令人憂心,因為歷史上它往往是大型企業高層信心的晴雨表。不過,薪資壓力仍遠未消退。在 ADP 樣本中跳槽的員工,總薪酬(包含獎金與加班費)平均成長 +7.6%,為 2024 年 3 月以來最大漲幅。ADP 首席經濟學家 Nela Richardson 指出:「人們之所以被新工作吸引,是因為除了較高的基本薪資外,還有獎金、加班和工時增加。」
9 月 JOLTS 報告(11 月 3 日公布)帶來第二波驚喜,其全部含義市場尚未完全消化。職缺數量大增 333,000,達到 7.52 百萬(職缺率 4.5%),而分析師原本預期約為 7.1m。8 月數據則上修至 7.19m。人員流動的動態更為耐人尋味:
Reuters 精準總結當前局勢為「low–hire, low–fire(少招少裁)」。企業獲利高、家庭支出韌性強,使得裁員維持在谷底,但地緣政治(特別是與伊朗的衝突)迫使企業在擴充人力方面保持謹慎。EY–Parthenon 看到初步解凍跡象:勞動市場「相對強勁但處於冰封狀態」,且開始出現活動。
Challenger, Gray & Christmas 的報告(11 月 5 日)進一步印證了這幅圖景。美國企業 10 月宣布裁員 43,994 人——只比 9 月多 2%,卻較去年 10 月大減 71%,是 2023 年以來單月最低。年初至今,企業共宣布裁員 617k 人——較 2025 年同期減少 44%。大型科技企業仍是裁員公告的主要來源。
自 1 月以來,科技巨頭已裁撤 171.5k 職位(年增 21%)。關鍵觸發因素是圍繞 generative AI 進行流程重組。不過,報告的重點在於季節性招聘:年初至今宣布的 470.4k 個臨時職缺(年增 26%),已大幅抵消永久職缺的增加。企業寧願選擇彈性,而不是長期合約:
資深副總裁 Andy Challenger 表示:「目前是低裁員環境。雇主在假期前緊抓員工不放,而新增聘用多為短期季節性工作——企業希望在不擴大永久人事成本的前提下,保有彈性來滿足假期需求。」
美國勞工部每週公布的數據證實了勞動市場的基本強勁。至 10 月 31 日當週,初次申請失業救濟金人數降至 189,000——為 7 月中旬以來最低,接近數十年低點。四週移動平均值則落在 194,750。唯一需要留意的是持續請領人數,已小幅升至 1.72 百萬。也就是說,雖然被裁員的人不多,但一旦失業,要找到新工作所需時間變長了。
FactSet 和 Reuters 匯整的預測中位數描繪出略微正面的情況:
經濟學家的估值差異甚大——從謹慎的 +45k(KPMG),到相對樂觀的 +120k。預料醫療保健、教育及餐旅業將承擔大部分的新增雇用。關鍵在於如何正確解讀這個增幅。
KPMG 提醒,由於勞動力老化,以及移民流入大幅下降,經濟的「持平速度」——亦即維持失業率穩定所需的月度新增職缺——幾乎已接近零。如今美國每月只需要大約 30–60k 的就業成長,便足以讓勞動市場保持平衡。12 個月平均增加 41k 已不再是警訊;Kiplinger 甚至稱,月增不足 100k 是「新常態」。在 ADP 與 JOLTS 的領先訊號指引下,市場共識的風險更偏向上行。
華爾街的惡夢不是就業成長疲弱 對華爾街而言,真正的惡夢是失業率上升與薪資加速成長的危險組合——一種會將聯準會困住的停滯性通膨動態。本次報告是在緊張背景下公布:聯準會正處於緊縮循環中。9 月,央行加息 25 個基點,並在 10 月 28 日將政策利率維持在 3.75–4.00%。
鷹派目前主導聯準會決策層。Liza Cook 與 Beth Hammack 公開投票主張立即再升息 25 個基點。Fed 主席 Kevin Warsh 公開形容勞動市場「非常正面」,並將聯準會的關注焦點明確轉向對抗通膨。期貨價格顯示,12 月再度升息的概率不低。若明日公布的數據呈現強勁的就業成長,且時薪按月增速升破 +0.3%,鷹派將得到一個支持果斷出手打擊市場的明確理由。
NFP 公布前的美國勞動市場,就像一條冰封的河 表面上,一切都被冰封——裁員處於半世紀低點,失業率約 4.2%,且連續 59 個月低於 4.5%(為二戰以來最長紀錄),企業裁員公告快速下降。但冰層之下卻有強勁暗流:
10 月 NFP 不太可能讓這層冰完全融化。但它可以提供一個關鍵訊號:聯準會是否會在 12 月再度升息。
11 月 6 日,10:00 / 德國 / 工業生產(9 月 m/m)/ 前值:-1.2% / 實際:2.0% / 預期:0% / EUR/USD – 下跌
德國 8 月工業生產按月成長 2.0%,自 7 月的 1.2% 跌幅中反彈。這一增幅是自 2025 年 3 月以來最強勁的一次:
汽車產量因夏季停工而下降 5.4%,高能耗產業的產出則下滑 0.5%。三個月合計,製造業成長 0.4%。市場先前預期 9 月成長會回落至零。因此,歐元面臨走弱風險,可能回落至本地低點區域。
11 月 6 日,10:00 / 英國 / Lloyds 房價指數(10 月)/ 前值:-0.4% / 實際:0% / 預期:-0.3% / GBP/USD – 下跌 英國 9 月房價持平。8 月指數曾下跌 0.4%。高昂的房貸成本持續抑制買方活動。北愛爾蘭年增 7.4%,而大倫敦地區則錄得最大跌幅 2.2%。若數據重回負值,將加劇對房市的憂慮,並拖累英鎊表現。
11 月 6 日,13:00 / 歐元區 / 零售銷售(9 月)/ 前值:0.4% / 實際:0.8% / 預期:0.6% / EUR/USD – 下跌 歐元區 8 月零售銷售成長 0.8%。7 月該指標曾跌至 0.4% 的兩年低點。長期平均月增幅約為 1.14%。若零售成長放緩至 0.6%,將進一步印證消費部門疲弱,並對歐元造成壓力。
11月6日,16:30 / 加拿大 / 就業變動(10月)/ 前值:-4.17萬 / 公佈:-6.83萬 / 預期:1.36萬 / USD/CAD – 下跌
加拿大9月就業人數減少6.83萬人,創七個月來最大跌幅。公共部門連續第四個月流失就業,減少7.0萬個職位。青年就業人數減少4.8萬人。就業人口比率由60.8%降至60.6%。若未來就業出現明顯反彈並恢復正增長,將有助於改善加拿大經濟前景並支撐加元。
11月6日,16:30 / 美國 / 非農就業人數(10月)/ 前值:13.3萬 / 公佈:2.9萬 / 預期:6.5萬 / USDX(6種貨幣美元指數)– 上漲
美國9月非農就業僅增加2.9萬人,且此前兩個月的就業數據合計被下修6萬人。
金融業則減少7,000個職位。若未來招聘活動回暖,將印證勞動力市場的韌性,並推動美元走強。
11月6日,16:30 / 美國 / 平均時薪(10月同比)/ 前值:3.1% / 公佈:3.0% / 預期:2.9% / USDX – 下跌
9月平均時薪年增長率為3.0%,低於8月的3.1%。這一讀數為2021年5月以來最疲弱的薪資增長。若薪資進一步放緩,將降低薪資—物價螺旋風險,並可能抑制美元漲勢。
11月6日,18:00 / 加拿大 / Ivey PMI(10月)/ 前值:64.3 / 公佈:58.2 / 預期:58.0 / USD/CAD – 上漲
加拿大Ivey PMI在9月降至58.2,自2022年4月高位回落。
招聘分項指數由55.0升至56.5。若該指標出現收縮,將釋放企業樂觀情緒降溫的信號,並給加元帶來壓力。
11月6日,18:00 / 美國 / University of Michigan消費者信心指數(11月初值)/ 前值:48.1 / 公佈:48.0 / 預期:48.0 / USDX – 波動加劇
截至10月底,University of Michigan消費者信心初值為48.0,接近五個月低點。對大宗耐用品購買條件的評價下降了18%。一年期通脹預期升至4.7%,長期通脹預期升至3.5%。若信心持續低迷,將令市場維持緊張情緒,並可能加劇美元波動。
11月6日,03:00 / 美國 / Dallas Fed主席Lorie Logan發表講話 / USDX
11月6日,12:00 / 歐元區 / ECB Supervisory Board成員Sharon Donnery發表講話 / EUR/USD
11月6日,12:30 / 歐元區 / ECB Supervisory Board成員Sharon Donnery發表講話 / EUR/USD
11月6日,17:10 / 美國 / St. Louis Fed主席Alberto Musalem發表講話 / USDX
11月6日,19:00 / 日本 / BOJ總裁上田和夫發表講話 / USD/JPY
11月6日,20:15 / 美國 / Fed理事Michelle Bowman發表講話 / USDX
當天多位主要央行官員將發表講話;由於其言論往往釋放未來政策走向信號,通常會引發外匯市場波動。


