Voir aussi
 25.09.2026 06:36 AM
Pour comprendre cette question, il faut rappeler quelques faits. L’an dernier, la Federal Reserve a été contrainte de réduire son taux directeur à trois reprises parce que le marché du travail ralentissait, faisant peser un risque de hausse du chômage et de non-respect de l’un de ses deux mandats : le plein emploi. Nous avons calculé la création moyenne mensuelle d’emplois pour 2025 : 19 000. Sur cette base, la Fed a abaissé le taux directeur de 0,75 %.
Examinons maintenant 2026. Cette année, l’économie a créé en moyenne 80 000 emplois par mois. C’est presque trois fois le rythme de l’an dernier, mais cela signifie-t-il que le marché du travail américain est totalement rétabli ? Rappelons qu’un chiffre « normal » de Nonfarm Payrolls se situe entre 150 000 et 200 000 par mois. Quatre-vingt mille, c’est certainement mieux que vingt mille, mais nous restons loin d’un niveau idéal. Le marché du travail américain s’est donc quelque peu amélioré, mais demeure nettement en deçà de conditions optimales.
Autre fait. Tout l’été, alors que le marché anticipait activement un durcissement de la politique monétaire, aucun membre du FOMC n’évoquait une inflation élevée ou la nécessité urgente de la combattre. Certains ont même souligné l’existence d’une désinflation à moyen terme, et lors de la réunion de juillet, seuls trois responsables ont voté en faveur d’une hausse des taux. L’inflation américaine est passée de 4,2 % à 3,4 % entre mai et août. L’inflation a donc récemment ralenti — et pourtant, au même moment, les responsables de la Fed ont commencé, presque à l’unisson, à avertir d’une inflation élevée et à minimiser les risques pesant sur le marché du travail. En termes simples, les membres du FOMC affirment désormais que le marché du travail peut être négligé et qu’il existe peu de risque de le voir se refroidir. Mais — et c’est crucial — si le taux directeur augmente, des risques pour le marché du travail apparaîtront. Il ne peut pas en être autrement. La Fed semble donc prête à combattre en priorité une inflation élevée, au prix d’un sacrifice sur le marché du travail, et seulement plus tard — peut‑être — à soutenir de nouveau l’emploi au prix d’une inflation plus forte.
Nous pensons que la Fed ne peut pas simplement ignorer les Nonfarm Payrolls, qui ont longtemps constitué presque le seul moteur de la position du Comité. Si, le mois prochain, les Nonfarm Payrolls s’orientent de nouveau vers zéro, il est probable que nous assisterons à un virage rapide à 180° dans le débat au sein de la Fed. Les Nonfarm Payrolls reviendraient alors au premier plan de l’agenda, et l’inflation serait reléguée au second plan.
Nous pensons également qu’il pourrait y avoir une manipulation du taux de change du dollar à un très haut niveau. Aujourd’hui, personne ne parvient à expliquer de manière convaincante l’appréciation du dollar sans recourir à des clichés du type « aversion accrue au risque ». On a le sentiment que, si le dollar continue de se renforcer encore un mois, les experts l’attribueront de nouveau à une position agressive de la Fed. Par conséquent, nous recommandons aux traders d’être extrêmement prudents face au mouvement actuel. Il peut être exploité sur des bases techniques, mais il ne faut pas partir du principe que le dollar montera indéfiniment. Le retournement pourrait être rapide et inattendu.
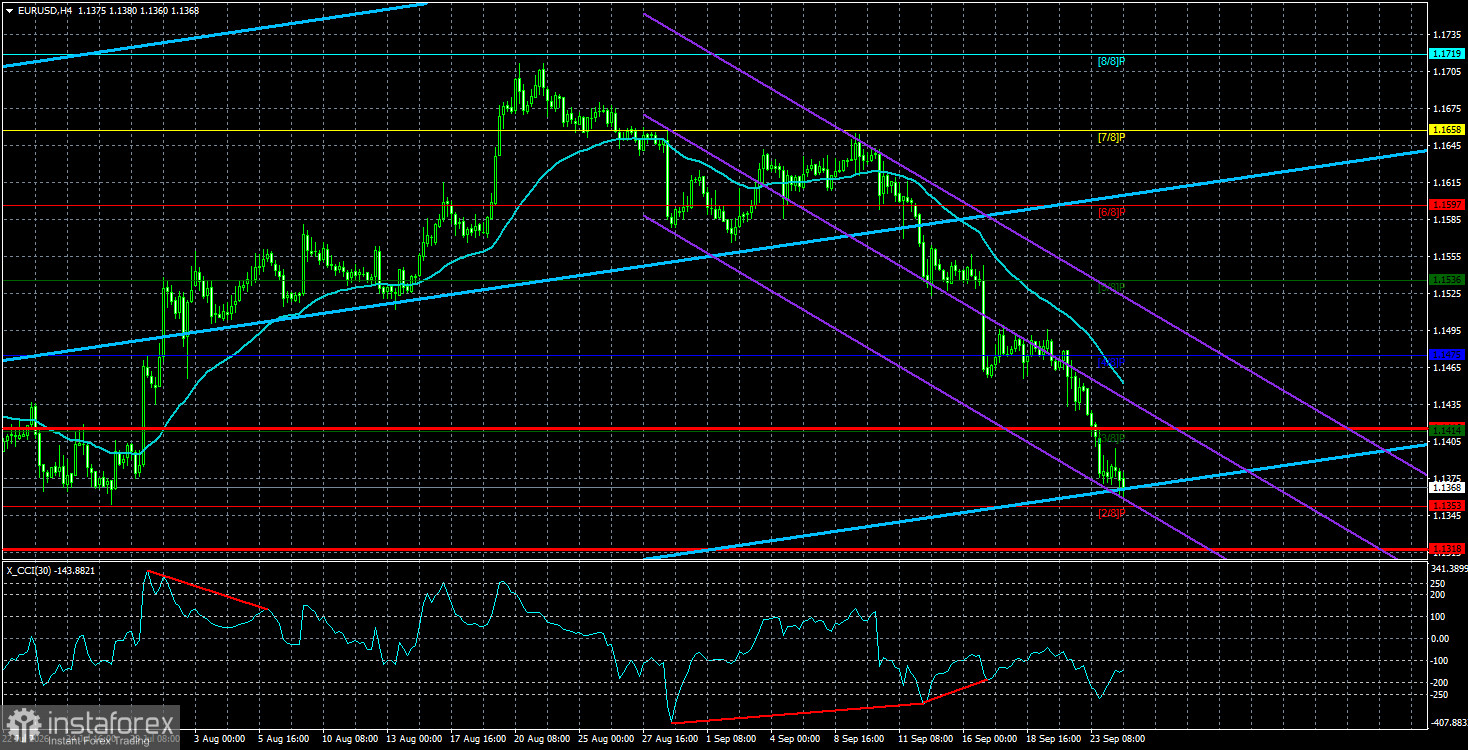
La paire EUR/USD poursuit son mouvement baissier, mais nous considérons toujours cette baisse comme une correction avant une nouvelle tendance haussière. Le contexte fondamental global reste défavorable au dollar, mais en 2026, la géopolitique d’abord, puis la position agressive de la Fed, ont apporté un soutien important à la devise américaine. Lorsque le prix est inférieur à la moyenne mobile, on peut envisager des positions vendeuses avec des objectifs à 1,1353 et 1,1318. Au‑dessus de la moyenne mobile, les positions acheteuses sont pertinentes avec des objectifs à 1,1475 et 1,1536.
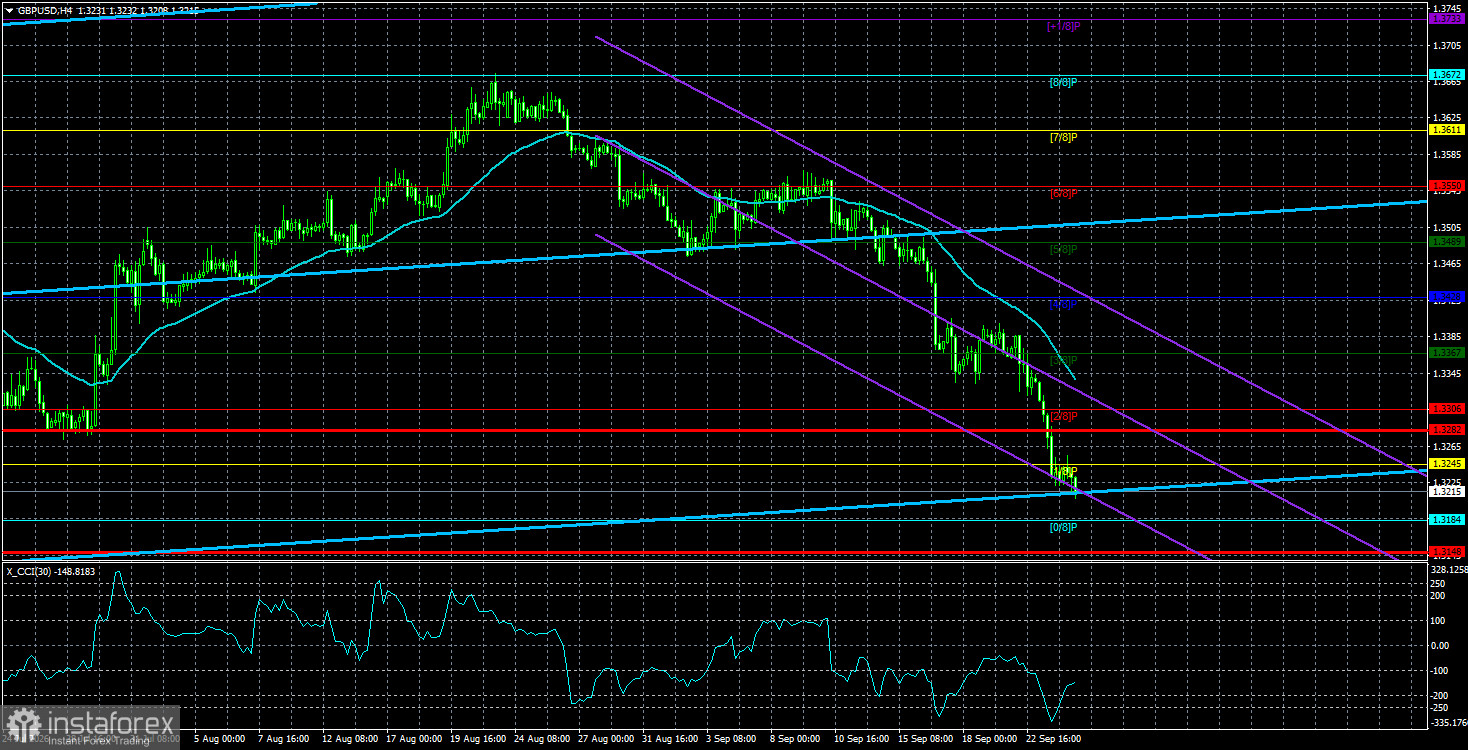
La paire GBP/USD poursuit son mouvement baissier illogique. La politique de Donald Trump continuera de peser sur l’économie américaine, et nous ne nous attendons donc pas à des gains durables pour le dollar US. L’année 2026 a été positive pour le billet vert jusqu’à présent, en raison de la géopolitique et de l’inflation, qui ont poussé les capitaux à rechercher des valeurs refuges et incité la Fed à revenir à un resserrement de la politique monétaire. Toutefois, sur l’échelle hebdomadaire, une zone de range entre 1,3150 et 1,3780 perdure au sein d’une tendance haussière de quatre ans, ce qui permet d’anticiper un renforcement de la livre à moyen terme. Envisagez des positions acheteuses avec des objectifs à 1,3428 et 1,3489 lorsque le prix se situe au‑dessus de la moyenne mobile. Un prix inférieur à la moyenne mobile permet de trader à la baisse, avec des objectifs à 1,3184 et 1,3148.
Les canaux de régression aident à déterminer la tendance actuelle. S’ils sont tous deux orientés dans la même direction, cela signifie que la tendance est actuellement forte ;
La ligne de moyenne mobile (paramètres 20,0, lissée) définit la tendance à court terme et la direction dans laquelle il convient de trader à l’heure actuelle ;
Les niveaux de Murray sont des niveaux cibles pour les mouvements et les corrections ;
Les niveaux de volatilité (lignes rouges) représentent le canal de prix probable dans lequel la paire passera les 24 prochaines heures, sur la base des indicateurs de volatilité actuels ;
L’indicateur CCI : son entrée en zone de survente (en dessous de -250) ou de surachat (au‑dessus de +250) indique qu’un retournement de tendance en sens inverse approche.

