Xem thêm
 21.09.2026 10:34 AM
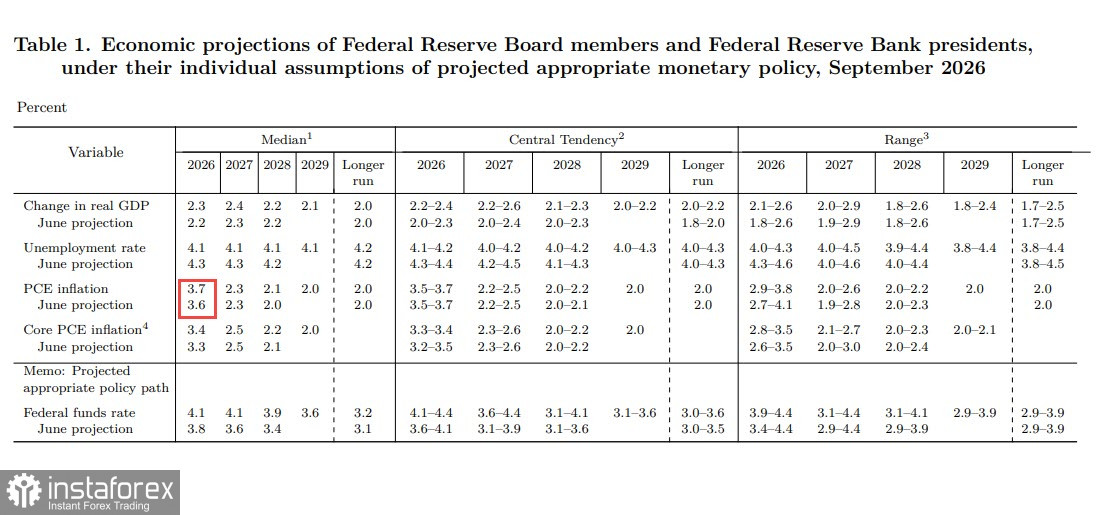
Ngày 16 tháng 9, Fed đã nâng lãi suất chính sách thêm 25 điểm cơ bản lên 3,75–4,00%. Đây là lần tăng đầu tiên kể từ tháng 7 năm 2023. Biểu đồ dot plot cập nhật cho thấy dự báo trung vị về mức lãi suất cuối năm tăng từ 3,8% lên 4,1%, hàm ý ít nhất còn một đợt tăng nữa.
Về lý thuyết, điều đó lẽ ra phải hỗ trợ đồng đô la Mỹ. Nhưng thị trường đã không tin vào tín hiệu “diều hâu” này. Đến ngày hôm sau, hợp đồng tương lai CME FedWatch cho thấy thế cân bằng: khả năng giữ nguyên lãi suất vào ngày 28 tháng 10 và khả năng tăng thêm một lần nữa gần như ngang nhau.
Lý do nằm ở lập luận của Chủ tịch Fed Kevin Warsh: ông chủ ý từ chối đưa ra định hướng tương lai và không cam kết tiếp tục chu kỳ thắt chặt hay tạm dừng. Trong bối cảnh lạm phát vẫn ở mức cao và kinh tế tăng trưởng chậm lại, sự mơ hồ đó được thị trường hiểu như một giới hạn rõ ràng đối với khả năng linh hoạt trong điều hành chính sách.
Các dự báo cập nhật đã điều chỉnh tăng lạm phát PCE lõi, thừa nhận rằng lạm phát dai dẳng hơn so với kỳ vọng, nhưng dự báo tăng trưởng cũng được điều chỉnh tăng nhẹ. Fed vẫn dường như không ủng hộ kịch bản “stagflation”.
Đòn thứ hai giáng vào đồng USD đến từ thị trường dầu mỏ. Ngày 21 tháng 9, giá Brent giảm xuống còn 101,71 USD, còn WTI tụt dưới mốc 100 USD xuống 98,15 USD, chạm mức thấp nhất kể từ ngày 10 tháng 9 và đánh dấu phiên giảm thứ tư liên tiếp. Chất xúc tác là sự lạc quan trở lại về khả năng đạt được một giải pháp ngoại giao. Giá dầu thấp hơn làm dịu áp lực giá cả và làm giảm động lực cho các đợt tăng lãi suất tiếp theo. Rủi ro vẫn còn: Iran lại đưa ra một danh sách gồm bảy điều kiện, và thư ký Hội đồng An ninh Quốc gia Tối cao Iran cảnh báo về một “trận chiến quyết liệt” nếu Mỹ bác bỏ các điều kiện đó. Cuối tuần qua, lực lượng Houthi đã phóng tên lửa đạn đạo tấn công Riyadh — đây là cuộc tấn công đầu tiên nhằm vào thủ đô Saudi Arabia kể từ khi xung đột bắt đầu.
Dầu mỏ đã trở thành thước đo chính cho đồng USD. Nếu các cuộc đàm phán đạt kết quả và giá dầu tiếp tục giảm, đồng USD sẽ tiếp tục chịu áp lực. Nếu đàm phán thất bại và giá dầu quay trở lại trên 110 USD, rất có thể đồng USD sẽ nhận được lực mua mới.
Tính đến ngày 15 tháng 9, vị thế mua ròng đối với hợp đồng tương lai DXY đã giảm mạnh từ 17.025 xuống còn 10.593 hợp đồng, tương đương mức sụt giảm 38% chỉ trong một tuần. Giới đầu cơ đã bắt đầu tích cực đóng các vị thế mua USD ngay cả trước cuộc họp Fed. Thị trường đã phản ánh trước rằng, ngay cả nếu có một đợt tăng lãi suất nữa thì đó cũng sẽ là lần cuối cùng. Khi Fed thực sự nâng lãi suất, không còn người mua USD mới — tất cả những ai muốn mua đều đã rút lui.
Dư địa cho các đợt bán USD tiếp theo là hạn chế. Không còn nhiều để bán. Tuy nhiên, cần có một chất xúc tác mới để kích hoạt một đợt phục hồi bền vững.
Trong vài tuần tới, đồng USD nhiều khả năng vẫn chịu áp lực. Một “khoảng dừng mang tính diều hâu” từ Fed, giá dầu giảm và việc cắt giảm quy mô vị thế mua dài hạn vốn đã diễn ra trước đó, tất cả đều bất lợi cho đồng USD. Trong khung thời gian dài hơn, triển vọng sẽ phụ thuộc vào các diễn biến tại vùng Vịnh và vào việc liệu kịch bản đình lạm có trở thành hiện thực đối với kinh tế Mỹ hay không.

