یہ بھی دیکھیں
 21.09.2026 04:36 PM
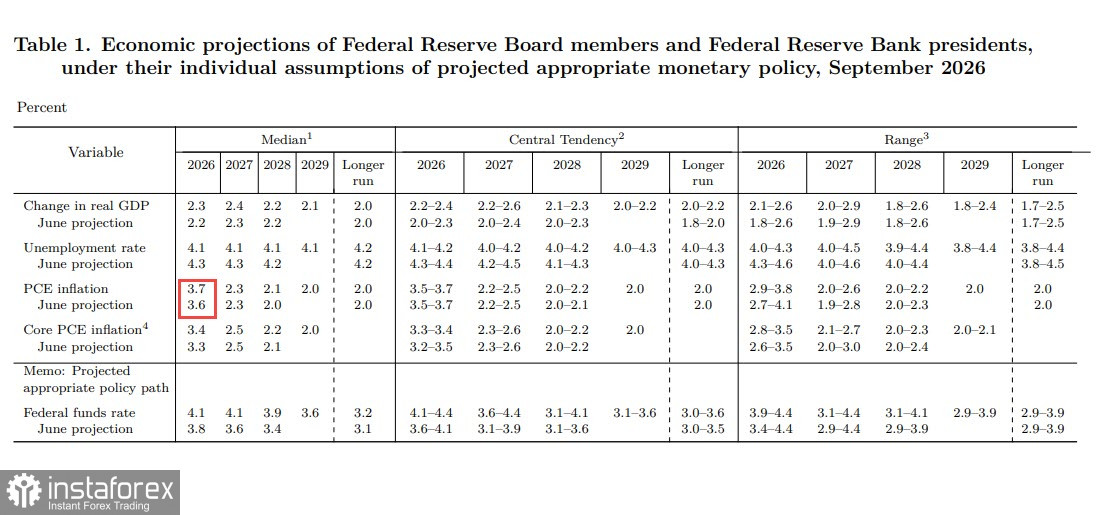
16 ستمبر کو، ایف ای ڈی نے اپنی پالیسی ریٹ کو 25 بیسس پوائنٹس سے بڑھا کر 3.75–4.00% کر دیا۔ جولائی 2023 کے بعد یہ پہلا اضافہ تھا۔ اپ ڈیٹ کردہ ڈاٹ پلاٹ نے اوسط سال کے آخر کی شرح کی پیشن گوئی 3.8% سے بڑھ کر 4.1% تک ظاہر کی، جس کا مطلب کم از کم ایک اور اضافہ ہے۔
کاغذ پر، اسے امریکی ڈالر کی حمایت کرنی چاہیے تھی۔ لیکن مارکیٹ نے ہاکیش سگنل نہیں خریدا۔ اگلے دن تک، سی ایم ای ایف ای ڈی واچ فیوچرز نے برابری ظاہر کی: 28 اکتوبر کو ریٹ ہولڈ اور ایک اور اضافے کی مشکلات تقریباً برابر تھیں۔
اس کی وجہ فیڈ چیئر کیون وارش کے بیانات میں مضمر ہے: اس نے جان بوجھ کر آگے کی رہنمائی دینے سے انکار کیا اور نہ تو مسلسل سختی یا توقف کا وعدہ کیا۔ اب بھی بلند افراط زر اور سست معیشت کے ماحول میں، اس ابہام کو مارکیٹس پالیسی کی لچک پر واضح رکاوٹ کے طور پر پڑھتی ہے۔
اپ ڈیٹ شدہ تخمینوں نے بنیادی پی سی ای افراط زر کو بلند کیا، اس بات کو تسلیم کرتے ہوئے کہ افراط زر توقع سے زیادہ مستقل ثابت ہوا ہے، لیکن ترقی کی پیشن گوئیوں کو بھی بڑھاوا دیا گیا۔ فیڈ اب بھی سٹگ فلیشن کے منظر نامے کو سبسکرائب کرتا دکھائی نہیں دیتا۔
ڈالر کو دوسرا دھچکا تیل کی قیمتوں کی وجہ سے لگا۔ 21 ستمبر کو برینٹ (برنٹ) کی قیمت گر کر 101.71 ڈالر اور ڈبلیو ٹی آئی (ڈبلیو ٹی آئی) کی قیمت 100 ڈالر سے نیچے آ کر 98.15 ڈالر ہو گئی، جو 10 ستمبر کے بعد کی کم ترین سطح اور مسلسل چوتھے دن کی گراوٹ تھی۔ اس کی بنیادی وجہ سفارتی سمجھوتے کے حوالے سے دوبارہ پیدا ہونے والی امید تھی۔ تیل کی قیمتوں میں کمی سے قیمتوں کا دباؤ کم ہوتا ہے اور شرح سود میں مزید اضافے کی ضرورت بھی گھٹ جاتی ہے۔ تاہم خطرات بدستور موجود ہیں: ایران نے دوبارہ سات نکاتی شرائط جاری کیں، اور ایران کی سپریم نیشنل سیکیورٹی کونسل کے سیکرٹری نے خبردار کیا کہ اگر امریکہ نے ان شرائط کو مسترد کیا تو "فیصلہ کن جنگ" ہو گی۔ ہفتے کے آخر میں، حوثیوں نے ریاض پر بیلسٹک میزائل حملہ کیا — جو تنازع شروع ہونے کے بعد سے سعودی عرب کے دارالحکومت پر پہلا حملہ تھا۔
تیل ڈالر کی قدر جانچنے کا بنیادی پیمانہ بن چکا ہے۔ اگر مذاکرات کامیاب رہتے ہیں اور تیل کی قیمتوں میں گراوٹ کا سلسلہ جاری رہتا ہے، تو ڈالر دباؤ کا شکار رہے گا۔ اگر مذاکرات ناکام ہو جاتے ہیں اور تیل کی قیمت دوبارہ 110 ڈالر سے اوپر چلی جاتی ہے، تو امکان ہے کہ ڈالر کی طلب میں دوبارہ اضافہ ہو گا۔
15 ستمبر تک، ڈی ایکس وائے فیوچرز میں 'نیٹ لانگ پوزیشنز' (نیٹ لانگ پوزیشنز) کی تعداد 17,025 سے گر کر 10,593 کنٹریکٹس رہ گئی، جو ایک ہفتے میں 38 فیصد کمی کو ظاہر کرتی ہے۔ قیاس آرائی کرنے والوں (تاجر) نے فیڈ (ایف ای ڈی) کے اجلاس سے پہلے ہی ڈالر میں اپنی 'لانگ پوزیشنز' کو تیزی سے ختم کرنا شروع کر دیا تھا۔ مارکیٹ نے پہلے ہی یہ اندازہ لگا لیا تھا کہ اگر شرح سود میں اضافہ ہوا بھی، تو یہ آخری اضافہ ہوگا۔ جب فیڈ نے واقعی شرح سود میں اضافہ کیا، تو ڈالر خریدنے والے نئے خریدار موجود نہیں تھے — کیونکہ جو لوگ خریداری کرنا چاہتے تھے، وہ پہلے ہی مارکیٹ سے نکل چکے تھے۔
ڈالر کی مزید فروخت کی گنجائش محدود ہے۔ اب فروخت کرنے کے لیے زیادہ کچھ باقی نہیں بچا۔ تاہم، ڈالر کی قدر میں مسلسل اضافے (ریلی) کے لیے کسی نئے محرک کی ضرورت ہوگی۔
آنے والے ہفتوں میں، ڈالر کے دباؤ میں رہنے کا امکان ہے۔ فیڈ کی جانب سے "ہاکش پاز" (یعنی سخت مانیٹری پالیسی کے باوجود شرح سود میں وقفہ)، تیل کی قیمتوں میں کمی، اور 'لانگ پوزیشنز' کا پہلے ہی کافی حد تک ختم ہو جانا—یہ سب عوامل ڈالر کے لیے نقصان دہ ہیں۔ طویل مدت میں، صورتحال کا انحصار خلیجی خطے میں پیش رفت اور اس بات پر ہوگا کہ آیا امریکی معیشت کو "اسٹیگفلیشن" (سٹیگ فلیشن) یعنی معاشی جمود اور مہنگائی کے بیک وقت شکار ہونے کی صورتحال کا سامنا کرنا پڑتا ہے یا نہیں۔


