Voir aussi
 23.09.2026 05:37 PM
Le destin de l’or s’est révélé bien moins dramatique qu’on aurait pu l’imaginer. L’histoire montre qu’au début des cycles de resserrement monétaire de la Federal Reserve, le métal précieux recule généralement, puis se redresse à mesure que grandissent les craintes que des taux d’intérêt élevés ne freinent fortement la croissance du PIB. Ils peuvent même pousser l’économie en récession. Cette fois, le durcissement de la politique monétaire s’accompagne des rendements des Treasuries les plus élevés depuis deux décennies. Pourtant, la paire XAU/USD tient bon.
En règle générale, la hausse des rendements obligataires crée un vent contraire pour l’or, qui ne génère pas de revenu d’intérêt. Toutefois, plusieurs facteurs expliquent la flambée actuelle des rendements des Treasuries. Parmi eux, les inquiétudes liées au resserrement monétaire de la Fed dans un contexte d’inflation élevée alimentée par la hausse des prix du pétrole, la concurrence pour les ressources de la part des hyperscalers, la vigueur de l’économie et les préoccupations concernant les problèmes budgétaires des États-Unis. Ce dernier facteur incite les investisseurs à acheter la paire XAU/USD.
Dynamique des prix de l’or et du pétrole
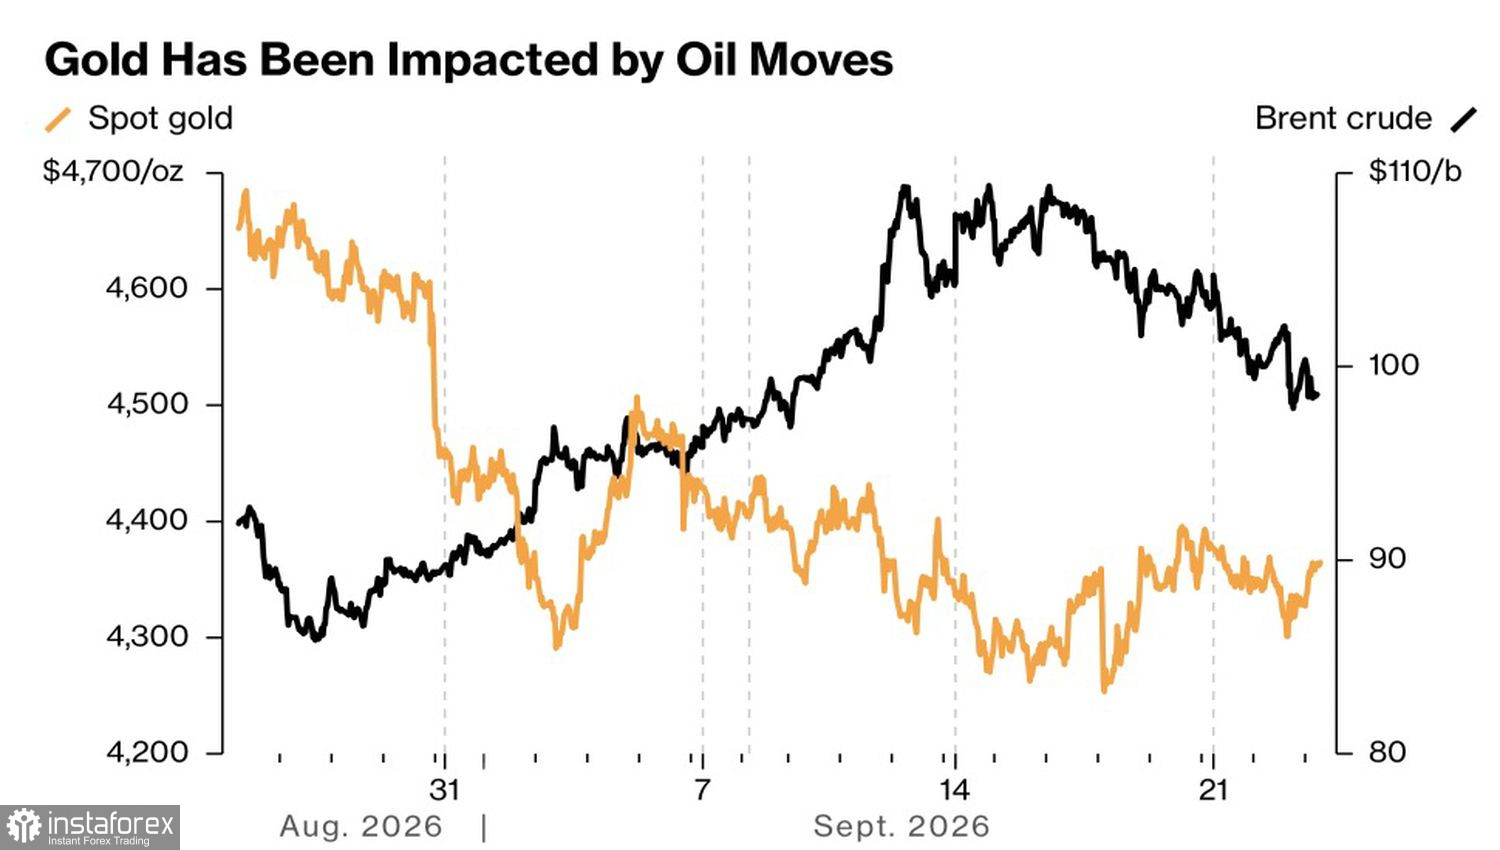
À court terme, les performances de l’or sont déterminées par la situation sur le marché pétrolier. Un rebond du Brent accroît les anticipations d’inflation et la probabilité d’un durcissement monétaire de la Fed, ce qui entraîne un recul de la paire XAU/USD. À l’inverse, la baisse des prix de la référence de la mer du Nord constitue une bonne nouvelle pour le métal précieux.
À cet égard, la déclaration de Donald Trump selon laquelle les discussions avec les représentants iraniens, en marge du sommet de l’ONU, avaient été productives, combinée à la reprise des opérations de l’oléoduc Est-Ouest de l’Arabie saoudite, a temporairement soutenu l’or. Néanmoins, la rhétorique agressive des membres du FOMC appelant à des hausses de taux l’a ramené sur terre.
Dynamique des importations d’or de la Chine
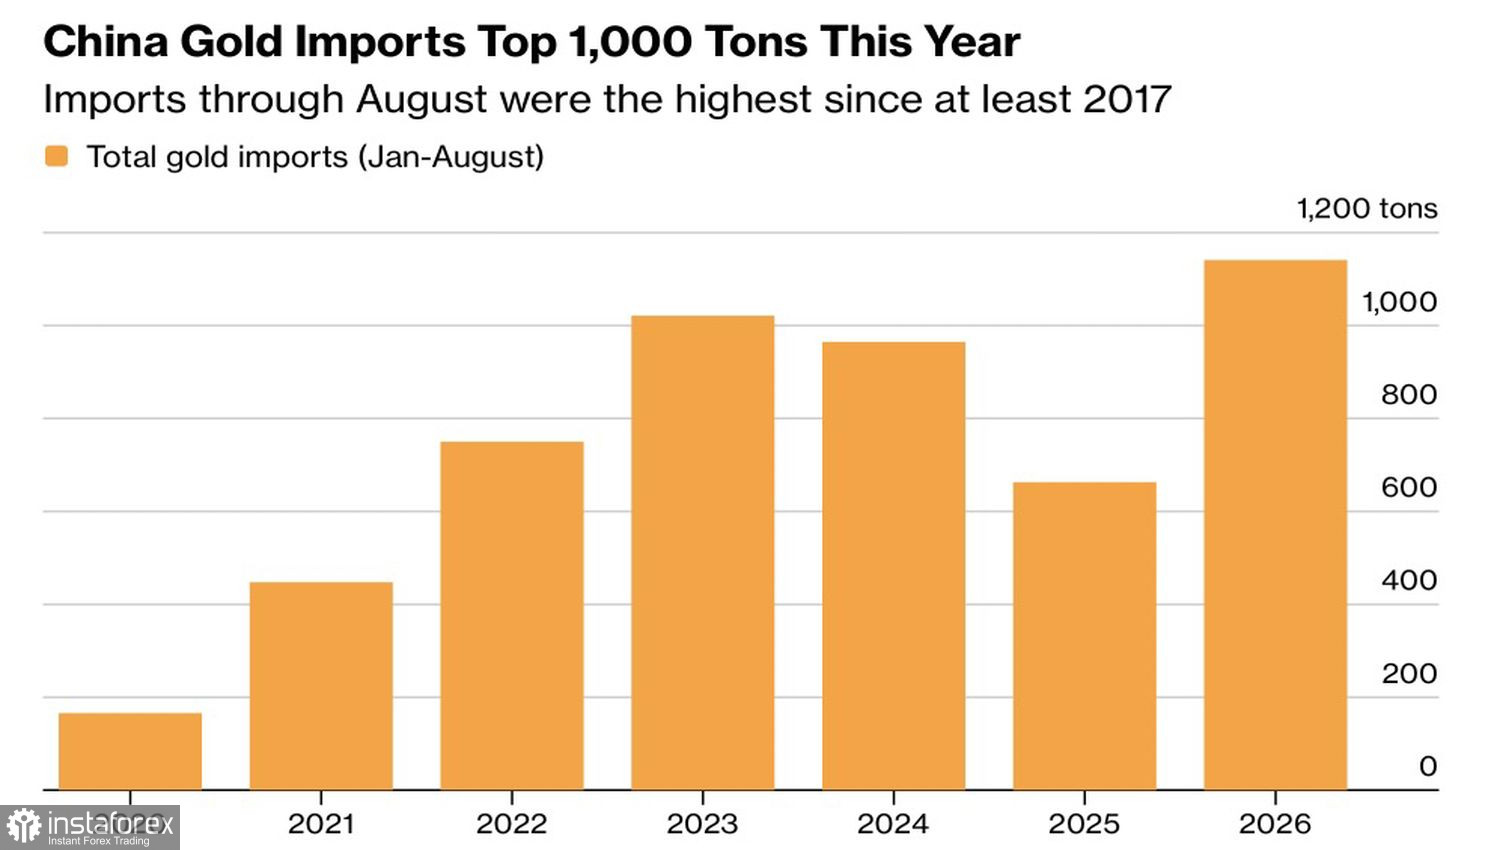
Un élément favorable pour le métal précieux, qui l’empêche de chuter brutalement, est la forte demande pour l’actif physique. Les banques centrales ont acheté deux fois plus de lingots par an sur la période 2022–2026 que sur 2010–2021. Les encours d’ETF se redressent après avoir reculé au premier semestre de l’année, sous l’impulsion de fonds chinois spécialisés. Ils ont attiré 44 tonnes en août, soit 18 % de plus que sur la même période en 2025. Parallèlement, les importations d’or de la Chine ont dépassé 1 000 tonnes au cours des huit premiers mois de l’année en cours. C’est plus que sur l’ensemble de l’année précédente et le niveau le plus élevé depuis 2017.
La forte demande pour l’actif physique permet d’établir un parallèle avec 2022. À cette époque, la Fed resserrait sa politique monétaire au rythme le plus rapide depuis quatre décennies, et pourtant les cours du XAU/USD continuaient de progresser. L’explication résidait dans les processus de dédollarisation et de diversification des réserves de change des banques centrales. Celles-ci achetaient de l’or en barres indépendamment de son coût d’opportunité, ce qui explique la rupture de la corrélation avec les rendements des Treasuries.
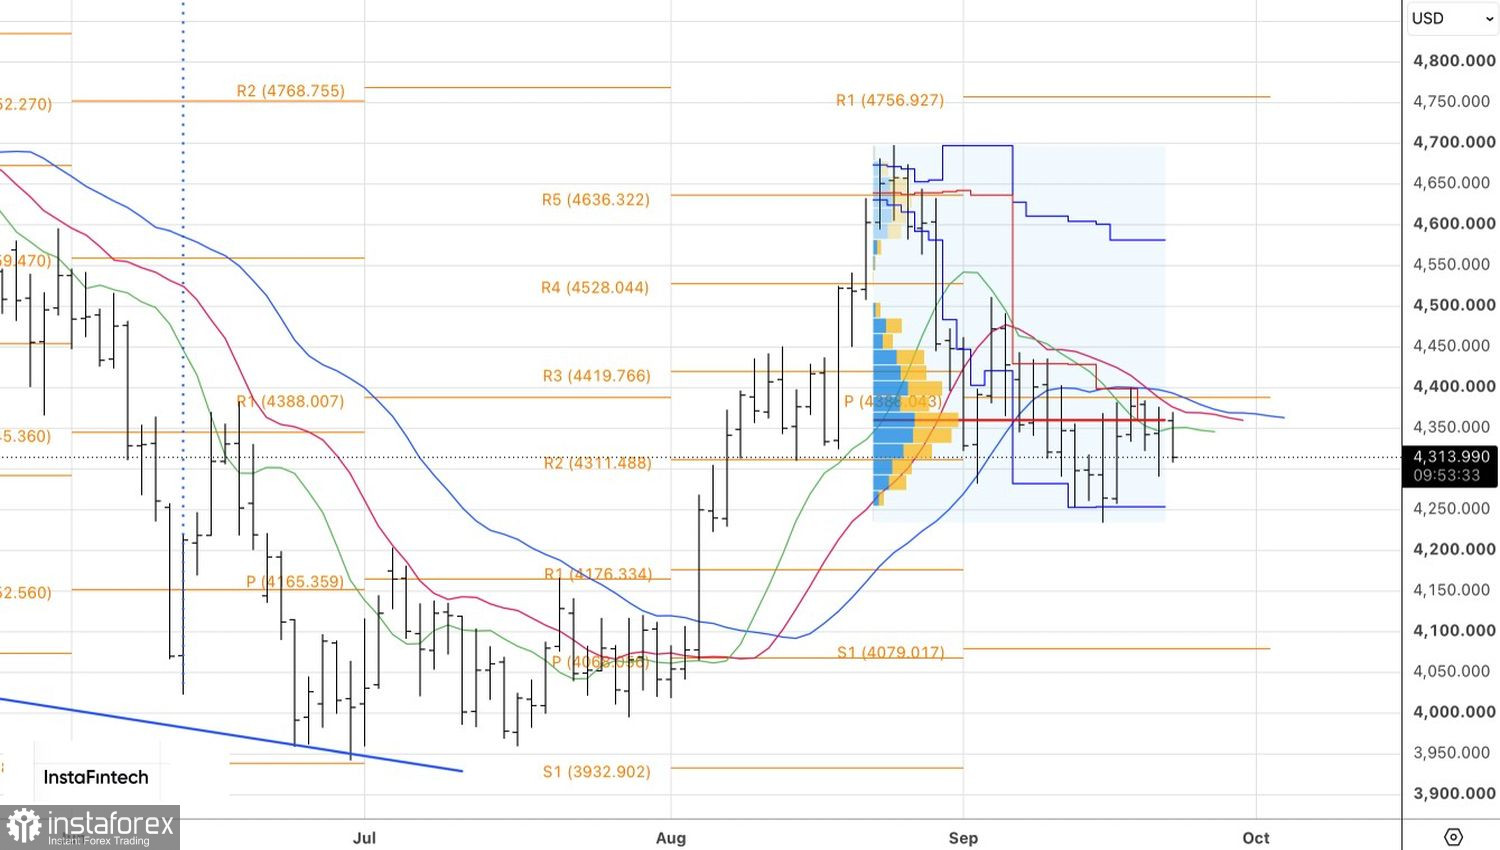
D’un point de vue technique, l’or consolide dans une fourchette de 4 250 à 4 400 par once sur le graphique journalier. Une cassure au-dessus de la limite supérieure fournirait un signal d’achat, tandis qu’une cassure en dessous de la limite inférieure constituerait un signal de vente.

