Lihat juga
 16.11.2026 09:12 AM
Pasaran Asia memulakan minggu ini dengan gelombang jualan besar dalam sektor teknologi. Taiex Taiwan jatuh sebanyak 6%, Kospi Korea Selatan susut hampir 4%, dan indeks MSCI Asia-Pacific yang lebih meluas turun 2.1%. Niaga hadapan Nasdaq 100 merosot 1%, niaga hadapan S&P 500 turun 0.5%, dan kontrak Eropah juga diniagakan dalam wilayah negatif.
Pencetus utama perkembangan ini ialah kejatuhan mendadak saham syarikat pengeluar cip semikonduktor AS pada hari Jumaat. Nvidia kehilangan lebih daripada setengah trilion dolar AS daripada nilai pasarannya sepanjang minggu lalu susulan penyingkiran Jensen Huang. Bagaimanapun, laporan terbaharu menyatakan bahawa beliau kini sedang mengadakan perbincangan berhubung kemungkinan untuk kembali semula. Sebagai konteks, lembaga pengarah dilihat telah menamatkan perkara tersebut pada hari Jumaat. Namun begitu, perkembangan terbaharu menyebabkan situasi kembali tidak menentu. Gangguan perkhidmatan Microsoft turut menambahkan ketidaktentuan pasaran, manakala pelabur kini mula mempersoalkan daya tahan keseluruhan peningkatan kecerdasan buatan (AI) yang telah menjadi antara pemacu utama kenaikan pasaran global sepanjang tahun ini.
Minggu dagangan akan datang dijangka memberikan lebih banyak petunjuk mengenai hala tuju pasaran. Pada hari Selasa, Nvidia dijadualkan mengumumkan keputusan kewangan bagi suku ketiga, manakala pada hari Rabu, harga tawaran awam permulaan (IPO) Anthropic dijangka ditetapkan, sebelum dagangan sahamnya bermula pada hari Khamis. Selain itu, perhatian pelabur turut tertumpu pada penerbitan data jualan runcit AS dan minit mesyuarat terkini Rizab Persekutuan AS (Fed). Kebimbangan terhadap penilaian aset yang terlalu tinggi, ketidakpastian mengenai pulangan pelaburan berskala besar dalam sektor AI serta peningkatan penelitian susulan kemenangan pilihan raya Parti Demokrat terus mencetuskan gelombang tekanan jualan dalam pasaran.
Persekitaran kadar faedah yang semakin mencabar turut menambahkan tekanan terhadap pasaran. Indeks dolar AS ditutup pada paras tertinggi sejak Mei 2025, manakala hasil bon Perbendaharaan AS bertempoh 10 tahun meningkat kepada 5.14% selepas mencatatkan kenaikan mingguan sebanyak 28 mata asas, iaitu peningkatan mingguan paling ketara sejak April 2025. Sebagai perbandingan, hasil bon tersebut berada sekitar 4.98% pada 10 November. Sementara itu, data Indeks Harga Pengeluar (PPI) yang diterbitkan pada hari Jumaat menunjukkan bahawa inflasi harga pengeluar tahunan bagi bulan Oktober mencatatkan kadar pertumbuhan terpantas sejak 2022. Dalam perkembangan berkaitan, Jeffrey Schmid daripada Fed menegaskan bahawa tekanan harga masih terlalu tinggi dan usaha untuk mengawal inflasi masih belum selesai. Beliau turut mengenal pasti sektor tenaga, harga barangan tahan lama, pembinaan infrastruktur berkaitan AI serta kos penjagaan kesihatan sebagai antara faktor utama yang terus menyumbang kepada tekanan inflasi.
Harga minyak mentah Brent kekal stabil pada paras sekitar AS$96 setong selepas pulih daripada kejatuhan pada sesi pagi. Perkembangan ini berlaku apabila ketegangan geopolitik di Timur Tengah diimbangi oleh keadaan pasaran fizikal yang masih menunjukkan bekalan mencukupi. Sebagai perbandingan, harga Brent mencecah AS$116.06 setong pada 30 Oktober. Sementara itu, Bitcoin susut di bawah paras AS$65,000 selepas merosot sehingga AS$62,000 sepanjang hujung minggu.
Pada pandangan saya, tekanan jualan dalam sektor teknologi dijangka berterusan sehingga pengumuman keputusan kewangan Nvidia dan penyenaraian saham Anthropic. Dalam keadaan ini, indeks Nasdaq 100 berkemungkinan terus mencatatkan prestasi yang lebih lemah berbanding S&P 500. Selagi hasil bon Perbendaharaan AS kekal melebihi 5% dan dolar AS terus berada pada paras tertinggi dalam tempoh beberapa bulan, sebarang lantunan harga saham berkaitan kecerdasan buatan (AI) berkemungkinan hanya bersifat sementara. Pemulihan keyakinan pelabur memerlukan perkembangan positif yang lebih meyakinkan, khususnya dari segi keputusan kewangan Nvidia serta kejayaan penyenaraian saham Anthropic.
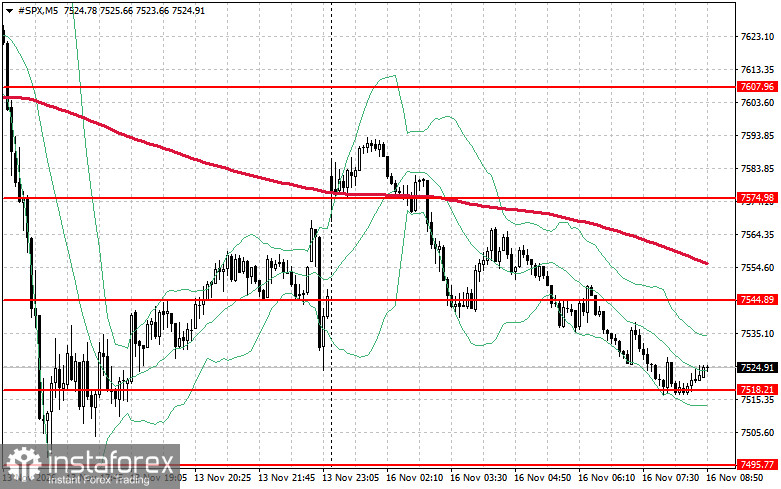
Dari perspektif analisis teknikal S&P 500, tumpuan utama pembeli pada hari ini adalah untuk menembusi paras rintangan terdekat pada AS$7,544. Penembusan paras ini berpotensi mengukuhkan momentum kenaikan dan membuka ruang kepada pergerakan seterusnya menuju paras AS$7,574. Selain itu, pihak pembeli perlu mengekalkan penguasaan pasaran di atas paras AS$7,607 bagi memperkukuh kedudukan kenaikan harga. Sebaliknya, sekiranya tekanan jualan meningkat susulan penyusutan selera risiko, pembeli perlu menunjukkan kehadiran yang ketara di sekitar paras sokongan AS$7,518 mata. Penembusan harga ke bawah paras AS$7,518 berpotensi mencetuskan tekanan jualan yang lebih besar, sekali gus mendorong S&P 500 susut dengan pantas ke paras AS$7,495. Sekiranya tekanan penurunan berterusan, paras sokongan seterusnya yang perlu diperhatikan ialah AS$7,474.


