Смотрите также
 17.11.2026 14:51
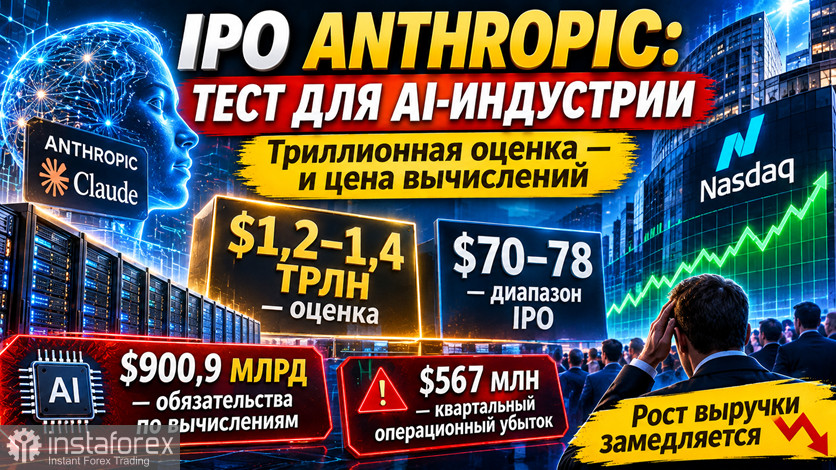
Anthropic, разработчик Claude, готовится к крупнейшему IPO в истории после SpaceX. Но за впечатляющими цифрами скрывается тревожная арифметика: рост замедляется, убытки растут, а обязательства по вычислительной инфраструктуре исчисляются сотнями миллиардов долларов. Именно это делает размещение не просто событием для одной компании, а публичной проверкой того, может ли бизнес на frontier-моделях ИИ быть прибыльным.
Что готовит Anthropic
Компания установила ценовой диапазон IPO на уровне 70–78 долларов за акцию. Планируется продать 825 миллионов акций, что при верхней границе даст оценку около 1,2–1,4 триллиона долларов с учётом разводнения. Это делает размещение вторым по величине в истории после SpaceX, а с учётом параллельного частного размещения на 26 миллиардов долларов общий объём может превысить 90 миллиардов долларов.
Ценообразование ожидается 18 ноября, начало торгов на Nasdaq под тикером ANT — 19 ноября. Спрос оказался настолько высоким, что, по данным Bloomberg, книга заявок была переподписана в шесть раз. Среди якорных инвесторов частного размещения — Nvidia, Google, Microsoft, AMD, Broadcom, Micron и TSMC, что создаёт беспрецедентную сеть перекрёстного владения внутри AI-экосистемы.
Для справки: что такое «разводнение»
Разводнение (или «разводнённая оценка») — это оценка стоимости компании, которая учитывает все акции, которые могут появиться в будущем, а не только те, что существуют сейчас.
Когда компания проводит IPO, она часто выпускает не только обычные акции, но и производные инструменты: опционы для сотрудников, конвертируемые облигации, варранты. Все эти инструменты в будущем могут превратиться в обыкновенные акции. Если их учесть, общее количество акций вырастет — произойдёт «разводнение».
Разводнённая оценка — это стоимость компании, рассчитанная с учётом всех этих потенциальных акций. Она всегда выше обычной оценки, потому что общее количество акций в знаменателе больше.
Пример на Anthropic. Допустим, компания продаёт 825 миллионов акций по 78 долларов. Если умножить 825 миллионов на 78, получится около 64,35 миллиарда долларов. Но это лишь выручка от продажи новых акций. Однако у Anthropic есть и другие акции: опционы сотрудников, акции, конвертируемые из облигаций, акции, зарезервированные для будущих программ. Когда эксперты говорят об оценке в 1,2–1,4 триллиона долларов, они берут все эти акции (например, 16–18 миллиардов штук), умножают на цену IPO (78 долларов) и получают полную стоимость компании.
Почему это важно. Разводнённая оценка показывает реальную цену компании для инвестора. Если вы покупаете акцию за 78 долларов, но знаете, что через год сотрудники получат ещё 2 миллиарда акций, ваша доля в компании уменьшится. Разводнённая оценка помогает понять, справедлива ли цена с учётом этого будущего размытия.
Тревожная арифметика
За впечатляющими цифрами скрывается тревожная арифметика. Выручка Anthropic за третий квартал составила около 17 миллиардов долларов, но квартальный рост замедлился с 144% во втором квартале до 47% в третьем. Операционный убыток за квартал — 567 миллионов долларов.
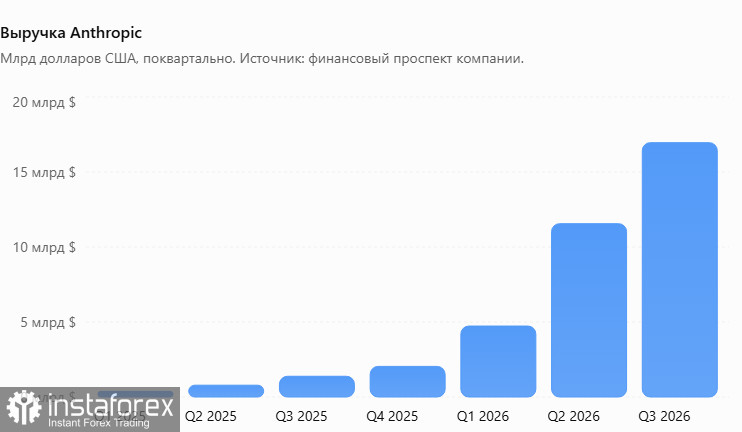
Рис. 1. Динамика выручки Anthropic: стремительный рост сохраняется, но темпы расширения бизнеса замедляются.
При этом компания взяла на себя обязательства по вычислительной инфраструктуре на сумму около 900,9 миллиарда долларов, из которых 451,6 миллиарда долларов приходятся на период до 2030 года. Отношение выручки к затратам на вычисления упало с 2,08x во втором квартале до 1,72x в третьем.
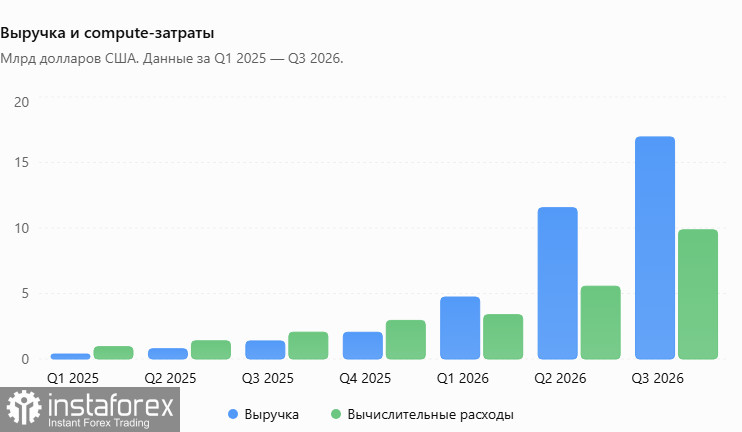
Рис. 2. Выручка и затраты на вычислительную инфраструктуру: насколько эффективно Anthropic превращает рост бизнеса в экономический результат.
Что говорят эксперты
Morningstar оценивает справедливую стоимость Anthropic в 92 доллара за акцию, что выше верхней границы диапазона, но присваивает рейтинг неопределённости «Very High». UniCredit предупреждает: «Если IPO разочарует, может произойти более системная переоценка AI-истории. В этом смысле это IPO — настоящий тест на то, насколько инвесторы уверены в темпах технологической трансформации».
Morgan Stanley, напротив, рекомендует максимально избыточную позицию в глобальных акциях, ожидая, что 2027 год станет «годом принятия риска», а производители чипов будут доминировать в дебатах о капитальных затратах на AI.
Для справки: что такое бизнес на frontier-моделях ИИ
«Бизнес на frontier-моделях ИИ» — это компания, чей основной продукт и источник дохода — это разработка и продажа доступа к самым передовым, мощным и универсальным моделям искусственного интеллекта, находящимся на границе текущих технологических возможностей.
Если объяснять проще: это не компания, которая делает узкий сервис (например, только распознавание речи или только генерацию картинок). Это лаборатория, которая создаёт «мозг» — универсальную модель, способную решать огромный спектр задач (писать код, анализировать финансы, вести диалог, рассуждать), и зарабатывает, продавая доступ к этому «мозгу» другим.
Что такое «frontier-модель». Стэнфордский институт HAI определяет frontier-модель как высокоэффективную модель общего назначения, находящуюся на переднем крае или вблизи него в разработке ИИ. Она отличается от узкоспециализированных моделей тем, что может выполнять широкий спектр сложных задач и обычно требует огромных объёмов данных и вычислительных ресурсов. Ключевые признаки: универсальность, передовой уровень, ресурсоёмкость.
В чём суть бизнеса. Anthropic (разработчик Claude) и OpenAI — классические примеры таких компаний. Их бизнес-модель строится на нескольких уровнях: продажа доступа (API), подписки для бизнеса и частных лиц, корпоративные внедрения.
Почему это сложный и рискованный бизнес. Обучение одной модели может стоить сотни миллионов долларов, а инфраструктура требует миллиардов. Конкуренты могут через несколько месяцев догнать вас, и ваше преимущество исчезнет. Как отмечает Citadel Securities, бизнес frontier-лабораторий зависит от сохранения «премии за способности» — если модель перестаёт быть уникальной, маржинальность падает. Гиганты вроде Microsoft, Google и Amazon могут зарабатывать на ИИ независимо от того, чья модель победит — они продают вычислительные мощности. Чистые frontier-лаборатории такой подстраховки не имеют.
*обзор подготовлен на основе открытых источников и сообщений СМИ и представляет собой анализ динамики цены, зависящей от множества факторов, поэтому управление рисками и контроль позиций имеют особое значение
**см. также наш обзор:
Фондовые рынки, часть 2. NASDAQ100: как IPO Anthropic может изменить нарратив

