Voir aussi
 18.11.2026 08:23 AM
Hier, l’euro et la livre sterling ont eu du mal à se reprendre, l’euro souffrant nettement plus. L’EUR/USD est passé à 1,1010 mardi matin, contre 1,1024 lundi matin, et le GBP/USD à 1,3196 contre 1,3211. Durant la première moitié de la journée, ces tendances se sont maintenues malgré quelques tentatives de rebond. Il n’existe pas encore de véritables prémices de retournement, il est donc trop tôt pour parler de reprise.
Que montrent les données de la zone euro ? La production industrielle n’a progressé que de 0,2 % en septembre, après 0,5 % en août, et en rythme annuel elle a reculé de 1,5 % après une baisse de 1,1 % un mois plus tôt. La tendance ne se retourne donc pas, elle s’aggrave. L’euro n’a pas reçu de soutien significatif : il a bien tenté de rebondir, mais la faiblesse des chiffres a déclenché une nouvelle vague de ventes. Pour une région où le taux de dépôt de la ECB est de 2,50 % et où un passage à 2,75 % est attendu le 17 décembre, une telle dynamique industrielle reste un argument clé contre l’idée d’une reprise durable.
La livre a réagi de façon raisonnable au rapport sur le marché du travail. Que montrent les chiffres ? Le chômage au Royaume-Uni est tombé à 4,6 % contre une prévision de 4,7 %, et, auparavant, l’emploi a progressé de +156 000 après +102 000, mais la hausse des gains hebdomadaires moyens, primes incluses, a ralenti à +3,6 % après +3,8 % (et hors primes, +3,5 % après +3,7 %). Les nouvelles demandes d’allocations chômage ont augmenté à 33,2k contre une prévision de 25,4k. Auparavant, le 20 octobre, le chômage était tombé à 4,7 % contre une prévision de 4,9 %, et la livre s’était nettement appréciée. Cela ne s’est pas reproduit cette fois-ci : les revenus augmentent plus lentement, les dépenses restent élevées et l’inflation continue de progresser. Pour la Bank of England — qui a porté ses taux à 4,00 % lors d’un vote unanime de 9–0–0 et où Bailey juge à peu près égales les chances d’une hausse en décembre —, le tableau est mitigé. D’un côté, le régulateur doit poursuivre le resserrement ; de l’autre, cela va refroidir l’économie. La livre a tenté de se reprendre, mais n’a pas signé de fort mouvement haussier.
Aux États-Unis, les chiffres des ventes au détail ont été corrects : les ventes au détail d’octobre ont augmenté de 0,2 % après +0,8 % en septembre, un net ralentissement, mais légèrement au-dessus de la prévision de +0,1 %. Le groupe de contrôle a progressé de 0,6 % contre une prévision de 0,4 %. La production industrielle a reculé de 0,4 % contre une prévision de 0,0 % après +0,7 % en septembre. Le dollar a reçu un soutien modeste, la paire a inscrit un plus bas hebdomadaire, puis a amorcé un solide rebond. Plus importants toutefois ont été les discours des responsables de la Fed. Alberto Musalem, le 8 octobre, a déclaré que les taux devraient augmenter dans les six à neuf prochains mois, même s’il n’a pas soutenu la hausse d’octobre. John Williams a appelé à la prudence en septembre, a laissé la porte ouverte à une nouvelle hausse en octobre et, le 12 novembre, a jugé l’inflation trop élevée. Hier, tous deux ont tenu le même discours que les autres : les taux doivent encore monter, l’inflation doit être combattue, et la dynamique actuelle des prix est insatisfaisante. Le marché continue d’anticiper des hausses supplémentaires, ce qui permet au dollar de conserver l’avantage et maintient la pression sur les actifs risqués.
Décembre est pratiquement verrouillé pour une hausse d’un quart de point. Je n’exclus pas un demi-point, mais cela semble peu probable — surtout compte tenu de la baisse des prix du pétrole et de la stabilisation de l’énergie. Les mouvements pour janvier et mars sont intégrés progressivement ; le taux se situe désormais dans une fourchette de 3,75–4,00 %. Il est notable que le ton des responsables s’est durci au cours des deux dernières semaines par rapport à octobre, et c’est le principal moteur de la force du dollar.
Pour aujourd’hui, l’attention se porte surtout sur l’inflation au Royaume-Uni. L’IPC global d’octobre est attendu à 3,6 % en glissement annuel après 3,5 % en septembre, en glissement mensuel à +0,5 % après +0,4 %, et l’IPP est anticipé à +0,8 % m/m. Rappelons que le chiffre de 3,5 % en septembre avait dépassé la prévision de 3,4 %, et la livre s’était appréciée. Tout cela pointe vers une pression persistante sur les prix et confirme que la Bank of England doit agir. Immédiatement après la publication des données, le gouverneur Andrew Bailey prendra la parole, et ses commentaires seront intéressants à suivre. Si l’inflation est inférieure aux attentes, la pression sur la livre se poursuivra, et l’on verra probablement un retour sur les plus bas hebdomadaires et mensuels. Si les chiffres sont plus élevés que prévu, on peut s’attendre à un net rebond et à une correction haussière plus marquée.
Des chiffres similaires sont attendus pour la zone euro. L’inflation mensuelle d’octobre devrait ralentir à +0,4 % après +0,6 % en septembre. L’IPC sous-jacent est attendu à 2,5 %, et l’IPC global annuel à 4,0 % après 3,8 % en septembre. Cela confirmerait la nécessité de nouvelles hausses de la BCE, même si le taux de dépôt est actuellement à 2,50 % et que le marché intègre déjà un passage à 2,75 % le 17 décembre. Seule une surprise à la hausse par rapport aux prévisions des économistes pourrait soutenir l’euro grâce à l’espoir d’une action plus agressive. Si les chiffres déçoivent, le potentiel de baisse de l’euro augmentera, et il continuera de s’affaiblir face au dollar.
Pour les États-Unis, l’attention se portera sur les minutes de la dernière réunion de la Fed, où le vote avait été de 10–2 en faveur du statu quo sur les taux. Comme je l’ai indiqué, les minutes ont insisté sur la nécessité d’agir avec vigueur. Je ne doute pas que les positions des responsables seront réaffirmées, ce qui soutiendra le dollar face à l’euro et à la livre. Les statistiques américaines secondaires concerneront l’immobilier : permis de construire, mises en chantier et ventes de logements existants en cours. Auparavant, nous avions vu les mises en chantier de septembre tomber à 1 221k et les promesses de vente de logements plonger de 7,3 %. Des taux élevés frappent durement le secteur immobilier, de sorte que des chiffres faibles pourraient amoindrir quelque peu l’avantage du dollar face à l’euro et à la livre.
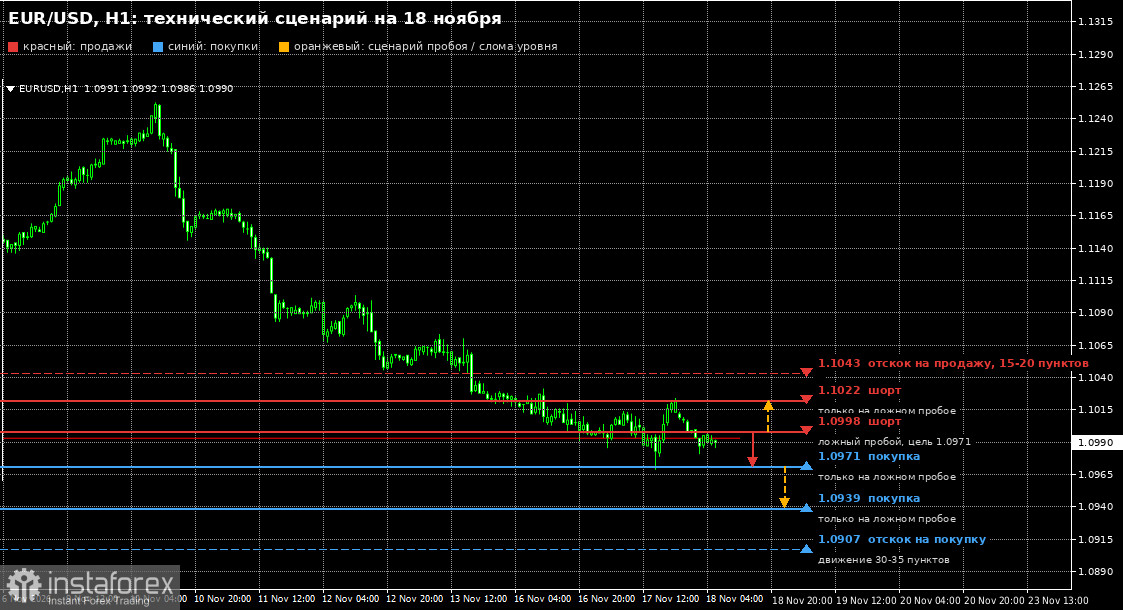
Configuration technique pour l’EUR/USD (1H) : nous constatons que l’euro est en tendance baissière, de sorte que l’attention se porte sur 1,0998. Une fausse cassure autour de cette zone sera un signal pour ouvrir de nouvelles positions vendeuses visant un nouveau test de 1,0971. Une cassure suivie d’une clôture en dessous de ce niveau ouvrira la voie à 1,0939 et 1,0907, où je chercherai à acheter sur rebond pour 30–35 pips. Les achats à partir de 1,0971 et 1,0939 ne se font qu’en cas de fausses cassures, car ils vont à l’encontre de la tendance et exigent de la prudence. Si les acheteurs parviennent à reprendre 1,0998, après une cassure et une phase de consolidation au-dessus de ce niveau — où se trouvent les moyennes mobiles — on pourra s’attendre à un nouveau mouvement de reprise vers 1,1022, d’où sont partis de bons mouvements de vente hier. Les ventes à ce niveau ne se feront là encore qu’en cas de fausses cassures. Je vendrai le rebond depuis 1,1043 pour 15–20 pips.
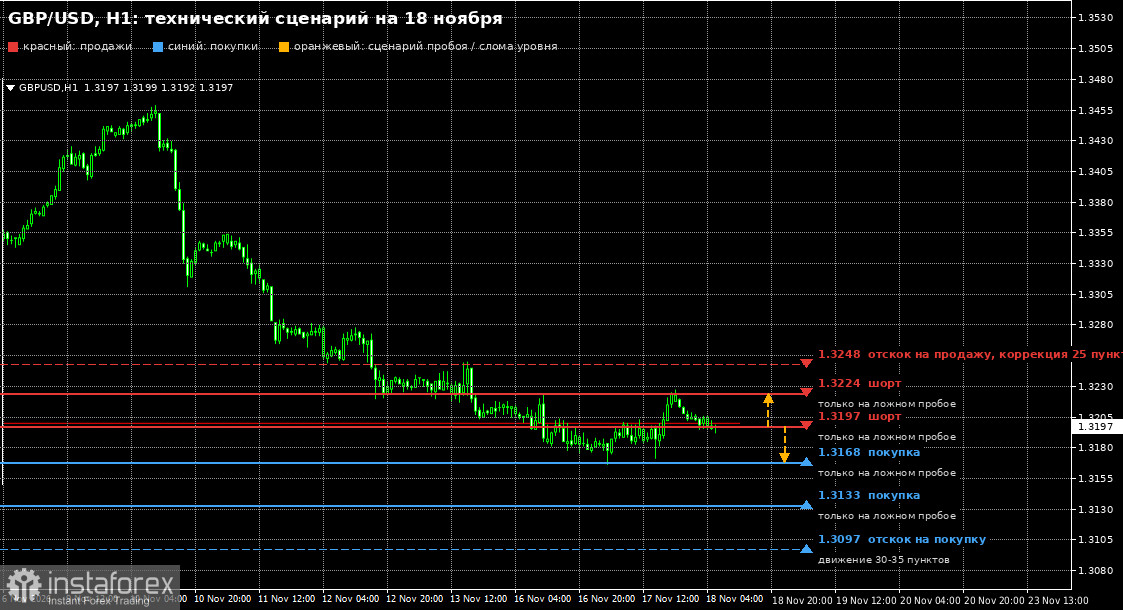
Pour GBP/USD, l’attention se porte sur les données sur l’emploi. Si l’inflation se refroidit, la pression sur la livre persistera. Une rupture avec clôture sous 1,3197 constituera un signal de vente vers 1,3168, et une cassure du plus bas hebdomadaire ouvrirait la voie à 1,3133 et 1,3097, où j’achèterai le rebond pour 30–35 pips. Les positions longues à partir de 1,3133 et 1,3168 ne se prennent qu’en cas de fausses cassures. Si l’inflation est plus élevée, une reprise et une clôture au‑dessus de 1,3197 donneront un signal d’achat vers 1,3224, avec 1,3248 comme objectif suivant, où je vendrai le rebond pour 25 pips. Les ventes à 1,3224 ou 1,3197 ne se font qu’en cas de fausses cassures.
En résumé, le dollar conserve l’avantage alors que le marché intègre trois décisions de la Fed ; les minutes devraient probablement confirmer le ton agressif. Selon moi, la livre sera guidée par l’IPC britannique et les commentaires de Bailey : des chiffres élevés offriraient une chance de reprise, tandis que des chiffres plus faibles ramèneraient la paire sur ses plus bas. Pour l’euro, la situation est moins favorable, et sans surprise haussière sur l’inflation, tout rebond restera une simple correction au sein de la tendance baissière.

