Voir aussi
 10.11.2026 08:12 AM
Alors que Wall Street tente encore de digérer les résultats des élections, Donald Trump a publiquement décrit un affrontement brutal entre la Maison-Blanche, le Département de la Justice et le dirigeant d’un géant technologique resté anonyme : « Dites adieu à votre femme et à vos enfants, car demain matin vous irez en prison. » Selon le président américain, un « dirigeant de l’une des grandes entreprises d’IA » non nommé avait « fait quelque chose de très grave en utilisant la technologie d’intelligence artificielle ». Cependant, après cet ultimatum sans compromis, le haut responsable a immédiatement « tout changé complètement » et n’a finalement pas fini derrière les barreaux. Le président américain a catégoriquement refusé de citer un nom, mais le tout se déroule sur fond de tensions croissantes dans le secteur des semi-conducteurs, laissant transparaître une véritable inquiétude sur les marchés.
Au centre du scandale d’espionnage se trouve le dirigeant de longue date de la vague des semi-conducteurs — le CEO de Nvidia, Jensen Huang. Le conseil d’administration de l’entreprise a déclenché en urgence une enquête interne indépendante, sur fond de soupçons selon lesquels les services de renseignement chinois auraient mené une vaste opération d’influence visant le patron du groupe. Au cœur de l’affaire se trouve une citoyenne de Singapour, Huang Le, mieux connue sur le marché technologique sous le nom d’Alice Huang. En 2023, elle a fondé à Singapour une entité appelée Megaspeed International. En seulement quelques années, cette start-up jusque-là inconnue a connu une ascension fulgurante :
Où allaient donc ces capacités, malgré le strict régime de restrictions à l’exportation imposé par les États‑Unis ? Le schéma s’est révélé extrêmement pragmatique : Megaspeed louait à grande échelle les processeurs serveurs achetés au géant chinois Alibaba, fournissant ainsi aux réseaux neuronaux chinois une puissance de calcul contournant le blocus technologique de Washington. Les agences de renseignement américaines la soupçonnent de travailler directement pour les services de renseignement de Pékin, dans le but de dérober des technologies américaines de pointe et de favoriser l’acheminement de puces rares vers la Chine. Jensen Huang a publiquement admis une infidélité conjugale, présenté des excuses formelles à sa femme et à ses enfants, mais a refusé de démissionner de son poste de CEO, affirmant être pleinement disposé à coopérer avec l’enquête.
Le conseil d’administration de Nvidia s’est empressé de rassurer les investisseurs en déclarant qu’aucune preuve directe de fuite de secrets commerciaux ni d’atteinte à la sécurité nationale américaine n’avait été trouvée à ce stade. Les républicains au Congrès ont adopté une ligne dure : les parlementaires ont exigé de Huang un rapport détaillé sur la manière dont les architectures propriétaires sont protégées contre l’espionnage étranger, et ont convoqué le patron de Nvidia à une audition à huis clos devant les commissions de la Chambre le 18 novembre. Wall Street a réagi à cette affaire de « polar corporatif » par des ventes immédiates. Les cours de l’action Nvidia sur le marché hors cote ont reculé de 3,4 % le 9 novembre. Les investisseurs savent parfaitement que, même si Jensen Huang n’a pas personnellement remis de plans, le simple fait que le principal dirigeant du groupe se retrouve vulnérable face à un agent extérieur fait peser des risques colossaux sur la capitalisation.
Sur le plan géopolitique, les conséquences pourraient être encore plus sévères :
Parallèlement, la défaite républicaine aux élections de mi‑mandat menace de laisser Donald Trump avec le statut de « lame duck », un président affaibli. Mais pour les marchés, ce n’est en rien une raison de se détendre : lorsqu’un président américain perd son soutien intérieur, sa politique étrangère tend à devenir nettement plus chaotique et imprévisible. Deux scénarios opposés sont désormais sur la table :
Les chiffres au Capitole ne laissent guère d’illusions aux républicains. À partir du 3 janvier, le Parti démocrate disposera d’une majorité écrasante : au moins 250 sièges à la Chambre des représentants et un contrôle assuré du Sénat avec 54 voix. Le plan des démocrates est détaillé point par point :
Cependant, les stratèges de marché chevronnés invitent à prendre la rhétorique triomphaliste des démocrates avec un certain recul. D’autant que ces derniers ne disposent pas de la majorité qualifiée des deux tiers nécessaire pour passer outre un veto présidentiel. Le principal piège pour le parti majoritaire serait de se laisser entraîner dans une guerre d’anéantissement — procédures de destitution et interrogatoires parlementaires — au lieu de s’attaquer aux problèmes économiques de base qui ont poussé les électeurs à évincer les républicains.
Sur le marché des changes, une lutte de position classique entre deux forces opposées est également en train de se jouer. Au moment où les matières premières et les indices boursiers plongent, les investisseurs mondiaux se ruent frénétiquement sur le dollar américain. La logique est simple : en période de panique, les institutions ont un besoin urgent de liquidités en dollars pour couvrir les appels de marge et rééquilibrer massivement leurs portefeuilles. Mais à plus long terme, cet élan défensif est voué à s’estomper.
À mesure que l’euphorie autour de l’intelligence artificielle se dissipe, que les dépenses d’investissement des groupes technologiques ralentissent et que l’économie réelle américaine affronte les conséquences de la division du Congrès, la devise américaine commencera à perdre méthodiquement l’avantage accumulé depuis plusieurs mois. S’annonce alors une longue phase de revalorisation des actifs, où ni l’énergie bon marché ni la domination incontestée du billet vert ne seront plus garanties.
10 novembre, 02h30 / Australie / Indice Westpac de confiance des consommateurs pour novembre (avancé) / préc. : -5,2 % / effectif : -4,7 % / prévision : -2,6 % / AUD/USD – en hausse. Le baromètre de confiance des consommateurs Westpac pour octobre a enregistré un recul de 4,7 %, tombant à un creux de six mois à 80,4 points et prolongeant une dynamique négative pour le deuxième mois consécutif. Les ménages restent sous pression en raison de :
Dans le même temps, les analystes de la banque soulignent la matérialisation de risques pro‑inflationnistes et un afflux de liquidités lié au boom des centres de données et des technologies d’IA, ce qui maintient vivante l’hypothèse d’un resserrement monétaire supplémentaire par le régulateur. Le ralentissement attendu de la baisse de la confiance des ménages, sur fond d’anticipations de politique monétaire plus stricte, soutiendra le dollar australien.
10 novembre, 02h30 / Japon / Dépenses des ménages en septembre / préc. : -3,6 % / effectif : -3,1 % / prévision : -3,1 % / USD/JPY – volatil
En août, les dépenses de consommation des ménages japonais ont reculé de 3,1 %, enregistrant un neuvième mois consécutif de baisse sous l’effet d’une inflation persistante. Ce régime de dépenses plus frugal s’est traduit par des réductions marquées dans les domaines suivants :
Le repli a également touché les services publics (-5,2 %) et les dépenses de loisirs (-4,3 %), tandis que seuls le segment des transports et les services de communication ont affiché une modeste amélioration (+0,2 %). Cette contraction prolongée de l’activité de consommation continue de signaler la fragilité de la demande intérieure et limite la capacité de la Banque du Japon à normaliser les taux d’intérêt. La poursuite de la retenue des ménages dans leurs dépenses confirmera la faiblesse de la base de consommation et freinera le potentiel d’appréciation du yen.
10 novembre, 03h01 / Royaume‑Uni / Ventes au détail BRC en octobre / préc. : 0,5 % / effectif : 1,0 % / prévision : 1,2 % / GBP/USD – en hausse
Le rapport de septembre du consortium BRC a fait état d’une accélération des ventes au détail au Royaume‑Uni à 1,0 %, au‑dessus des attentes du marché. La progression a été soutenue par une hausse de 2,5 % dans le segment alimentaire et une forte demande pour les produits de beauté et de santé. Les données complémentaires de Barclays ont fait ressortir une augmentation de 2,0 % des dépenses de consommation, dont le principal moteur a été une flambée des dépenses en diesel (+17,3 %). Malgré une confiance financière remontée à 67 %, l’incertitude entourant le prochain budget du gouvernement pousse un tiers de la population à réduire ses achats discrétionnaires. L’accélération attendue du chiffre d’affaires signalera la résilience du pouvoir d’achat des ménages et devrait soutenir la hausse de la livre sterling.
10 novembre, 03:30 / Australie / Indice NAB de confiance des entreprises pour octobre / précéd.: -9 pts / réel: -13 pts / prévision: -14 pts / AUD/USD – en baisse
Le baromètre de la confiance des entreprises de NAB pour septembre a reculé à -13 points, restant en territoire négatif pour le septième mois consécutif sur fond de :
La dégradation a touché 5 secteurs sur 8, les prix des intrants continuant de progresser plus vite que les prix de vente, ce qui comprime les marges des entreprises, tandis que le sous-indice de l’emploi a chuté à un plus bas de cinq ans. La combinaison d’un taux élevé d’utilisation des capacités avec une faible rentabilité et un ralentissement des embauches accroît le risque d’un net coup de frein de l’économie nationale d’ici la fin 2026. Une nouvelle dégradation du moral des entreprises accentuerait les craintes de récession et exercerait une pression sur le dollar australien.
10 novembre, 06:00 / Chine / Balance commerciale en octobre / précéd.: 119,09 Mds $ / réel: 133,53 Mds $ / prévision: 125,8 Mds $ / USD/CNY – en hausse, Brent – en baisse
L’excédent commercial de la Chine pour septembre s’est creusé à 133,53 milliards de dollars, se rapprochant du record historique enregistré en janvier 2025. Les exportations ont bondi de 36,3 %, affichant leur meilleure performance en sept mois grâce à :
Les pressions des États‑Unis et de l’UE concernant les surcapacités de production n’ont pas encore pesé sur la dynamique des exportations. Les expéditions vers le marché américain ont augmenté de 39,56 %, et l’excédent cumulé sur neuf mois a atteint 938,11 milliards de dollars, créant les conditions pour un nouveau record annuel à 1,2 billion de dollars. Un recul attendu de l’excédent commercial extérieur signalerait un refroidissement localisé du rallye des exportations et affaiblirait le yuan chinois ainsi que la demande de pétrole.
10 novembre, 14:00 / États‑Unis / Indice NFIB du sentiment des petites entreprises pour octobre / précéd.: 98,7 pts / réel: 97,9 pts / prévision: 97,7 pts / USDX (indice du dollar à 6 devises) – en baisse
En septembre, l’indicateur de confiance des petites entreprises de la NFIB a reculé à 97,9 points, un plus bas de trois mois dans un contexte de dégradation des anticipations concernant les conditions d’activité futures.
Pour le troisième mois consécutif, le principal problème cité par les chefs d’entreprise est la pénurie de main-d’œuvre (26 % des propriétaires), tandis que 20 % mentionnent les pressions inflationnistes comme principal obstacle. La hausse des coûts et des conditions de crédit restrictives obligent les entreprises à faire preuve de plus de prudence dans la planification de leurs dépenses. La baisse attendue du moral des petites entreprises accentuera les doutes sur la résilience de l’activité et provoquera des prises de bénéfices sur le dollar américain.
10 novembre, 15:15 / États‑Unis / Gains d’emplois moyens sur quatre semaines selon ADP / précéd.: 17,5 k / réel: 16,75 k / prévision: – / USDX (indice du dollar à 6 devises) – volatilité accrue
Selon ADP, le gain moyen d’emplois dans le secteur privé américain sur quatre semaines est tombé à 16,75 k après une hausse de 17,5 k lors de la période précédente. Ces chiffres traduisent un deuxième ralentissement consécutif des embauches dans les entreprises commerciales, indiquant un refroidissement progressif de la demande de travail.
10 novembre, 16:30 / États‑Unis / Indice des prix à la consommation (IPC) pour octobre / précéd.: 3,4 % / réel: 3,7 % / prévision: 3,9 % / USDX (indice du dollar à 6 devises) – en hausse
En septembre, l’inflation à la consommation aux États‑Unis s’est accélérée à 3,7 %. Le principal moteur de cette hausse a été l’énergie, en progression de 5,2 %.
L’indice de base, hors alimentation et énergie, a progressé de 0,3 % sur le mois, confirmant un contexte de prix toujours tendu dans les services. Un renforcement attendu de la dynamique de l’inflation conforterait les positions monétaires restrictives et pousserait les cours du dollar américain vers des sommets locaux.
11 novembre, 00:30 / États‑Unis / Stocks hebdomadaires de pétrole brut API / précéd.: -2,031 Mln b/j / réel: -5,267 Mln b/j / prévision: – / Brent – volatil
Selon l’American Petroleum Institute (API), les stocks commerciaux de pétrole brut aux États‑Unis ont diminué de 5,267 millions de barils sur la semaine, à rebours des anticipations du marché qui tablaient sur un passage à une accumulation des stocks. Les stocks de distillats ont baissé de 270 mille barils, tandis que les réserves d’essence ont augmenté de 1,427 million de barils et que les volumes au terminal de Cushing ont progressé de 511 mille barils. La production nationale de brut est montée à 13,992 millions de barils par jour, et la Réserve stratégique de pétrole a reculé à 282,2 millions de barils après un nouveau prélèvement de 400 mille barils. Un nouvel épisode de forte diminution des stocks commerciaux de brut accentuerait la pénurie d’offre physique et donnerait une impulsion haussière marquée aux prix du Brent.
11 novembre, 02:00 / Japon / Indice Reuters Tankan des industriels pour novembre (anticipé) / précéd.: 21 pts / réel: 22 pts / prévision: 23 pts / USD/JPY – en baisse
Le baromètre avancé Reuters Tankan du sentiment des grands industriels japonais s’est renforcé à 22 points, marquant une troisième hausse mensuelle consécutive et atteignant son plus haut niveau depuis décembre 2021. La reprise industrielle a été portée par une forte demande de composants pour semi‑conducteurs et d’équipements de centres de données. Parallèlement, l’optimisme des entreprises de services est retombé à 23 points en raison de la hausse des coûts des intrants et de la remontée des taux d’intérêt. Une amélioration supplémentaire attendue du moral industriel soutiendrait le yen japonais.
11 novembre, 10:00 / Allemagne / Indice des prix à la consommation (IPC) pour octobre (définitif) / précéd.: 2,9 % / réel: 3,3 % / prévision: 2,8 % / EUR/USD – en baisse
L’estimation préliminaire faisait état d’un net ralentissement de l’inflation en Allemagne à 2,8 % après un pic de trois ans à 3,3 % le mois précédent. Des rabais temporaires de taxes sur les carburants ont été un facteur clé de ce net allègement des tensions sur les prix. Ils ont ralenti le rythme de hausse de :
La mesure de base est retombée à 2,1 %, et l’indice harmonisé aux normes européennes a reculé à 2,8 %, se rapprochant de l’objectif de 2 % de la banque centrale. La confirmation définitive de cet apaisement de l’inflation modèrera les anticipations des cambistes quant à un ton plus restrictif de la BCE et limitera la demande d’euros.
10 novembre, 11:30 / Royaume‑Uni / Discours de Sarah Breeden, sous‑gouverneure de la Bank of England / GBP/USD
10 novembre, 12:00 / États‑Unis / Discours de Christopher Waller, gouverneur de la Fed / USDX 10 novembre, 15:30 / Royaume‑Uni / Discours de Clare Lombardelli, sous‑gouverneure de la Bank of England / GBP/USD 10 novembre, 17:00 / Zone euro / Discours de Piero Cipollone, membre du directoire de la BCE / EUR/USD 10 novembre, 17:35 / États‑Unis / Discours de Lorie Logan, présidente de la Fed de Dallas / USDX 10 novembre, 19:45 / Zone euro / Discours de Philip Lane, membre du Conseil des gouverneurs de la BCE / EUR/USD 10 novembre, 21:30 / États‑Unis / Discours de Michelle Bowman, gouverneure de la Fed / USDX 10 novembre, 21:30 / États‑Unis / Discours de Jeffrey Schmid, président de la Fed de Kansas City (Schmid/Schmidt ?) / USDX 10 novembre, 21:30 / Royaume‑Uni / Discours de Hugh Pill, membre du Comité de politique monétaire de la Bank of England / GBP/USD 11 novembre, 02:30 / États‑Unis / Discours de Michelle Bowman, gouverneure de la Fed / USDX 11 novembre, 10:50 / Zone euro / Discours de Piero Cipollone, membre du directoire de la BCE / EUR/USD
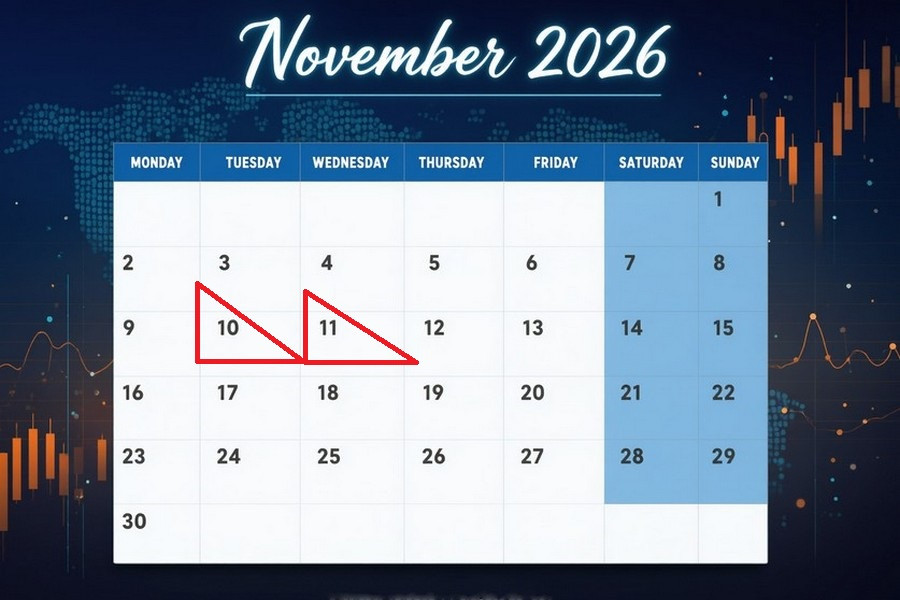
Des interventions de hauts responsables de banques centrales sont également programmées ces jours‑là. Leurs commentaires provoquent généralement de la volatilité sur le marché des changes, car ils peuvent signaler les orientations futures de la politique monétaire en matière de taux d’intérêt.

