Voir aussi
 19.11.2026 08:37 AM
Anthropic, le développeur du chatbot Claude, a réalisé la plus importante introduction en bourse de l’histoire des marchés financiers. Le mercredi 18 novembre 2026, l’émetteur a fixé le prix de ses actions à 83 $ l’unité, dépassant la fourchette initiale de 70 à 78 $. Face à une forte demande, l’entreprise a augmenté la taille de l’offre de 19 % à 980 millions d’actions, levant 81,3 milliards de dollars. En incluant un placement privé de 26 milliards de dollars auprès de grands investisseurs, le montant total de l’opération a atteint 107,3 milliards de dollars, dépassant le record de juin établi par l’entreprise spatiale SpaceX.
La valorisation diluée intégrale de l’entreprise, tenant compte des stock-options des employés et des titres réservés, a atteint 1,5 billion de dollars. En excluant les émissions supplémentaires, la capitalisation boursière de la société s’établit à 1,1 billion de dollars. La cotation sur le Nasdaq débute jeudi, sous le symbole ANT. L’opération a été garantie par un syndicat de 22 banques mené par Goldman Sachs et Morgan Stanley. Ce succès de marché ouvre la voie à une introduction en bourse de son principal rival, OpenAI, dont l’entrée en Bourse est attendue l’année prochaine.
Les indicateurs financiers confirment une conquête rapide du segment des entreprises, portée par les modèles de langage Claude et l’assistant de programmation Claude Code. Au 31 octobre, le chiffre d’affaires annualisé (annualized revenue run rate) a atteint 81 milliards de dollars, soit 10 milliards de plus qu’au 30 septembre. Le nombre de clients professionnels générant au moins 100 000 $ par an est passé de 1 500 à la fin de l’année dernière à 11 900 organisations. Le chiffre d’affaires du troisième trimestre a bondi de 47 % par rapport au deuxième trimestre, pour atteindre 16,96 milliards de dollars.
L’entrée en bourse d’Anthropic intervient dans une période difficile pour le secteur technologique. Ces dernières semaines, les fabricants de puces et les fournisseurs de services cloud ont été lourdement vendus en Bourse, sur fond de doutes des investisseurs quant au retour sur investissement de l’intelligence artificielle et à la démission soudaine du CEO de Nvidia, Jensen Huang. Armina Rosenberg, gérante de portefeuille et cofondatrice de Minotaur Capital, a souligné que la publication régulière des résultats financiers d’Anthropic constituera le test ultime de la réalité économique de l’ensemble de l’industrie de l’IA.
• Passage aux pertes opérationnelles et hausse des coûts serveurs Au troisième trimestre, l’entreprise a enregistré une perte opérationnelle de 567 millions de dollars, contre un bénéfice opérationnel de 974 millions de dollars au trimestre précédent. Les dépenses de calcul pour le premier semestre 2026 se sont élevées à 9 milliards de dollars, soit quatre fois plus que l’année précédente, avec 5 milliards supplémentaires ajoutés au troisième trimestre. Le revenu par dollar investi dans le matériel est en baisse, et la perte nette trimestrielle a atteint 23,3 milliards de dollars après prise en compte de la réévaluation des obligations convertibles échangeables en actions de la société.
• 900 milliards de dollars d’engagements fournisseurs à long terme Anthropic a signé des contrats d’achat de capacité de calcul pour un montant de 900 milliards de dollars auprès d’Amazon, Google et d’autres partenaires cloud. Dans ses documents d’introduction en bourse, l’entreprise a averti que ses fournisseurs s’appuient sur du capital emprunté et des lignes de crédit pour se procurer des processeurs. Si le financement de ces partenaires devenait plus coûteux ou indisponible, Anthropic serait confrontée à des retards dans les déploiements de serveurs ou à des révisions tarifaires.
• Intensification de la concurrence d’OpenAI et contrats perdus La bataille pour les budgets des entreprises s’intensifie. Selon des données de septembre provenant de la plateforme de dépenses d’entreprise Ramp, le modèle phare GPT-6 Astra du rival OpenAI a capté 13 % des dépenses d’IA des entreprises, contre 8 % pour le modèle Claude Fable d’Anthropic. Le grand client Meta Platforms réduit déjà son utilisation des solutions d’Anthropic, au profit de développements internes.
• Virage des entreprises vers des modèles open-weight gratuits Le coût élevé des licences commerciales pousse les entreprises à rechercher des alternatives meilleur marché. Une étude du cabinet de conseil Capgemini a montré que 59 % des dirigeants de grandes entreprises prévoient d’accroître l’utilisation de modèles open-weight, avec code source accessible, au cours de l’année afin de maintenir les dépenses technologiques dans les limites des budgets approuvés.
• Ralentissement du développement lié aux exigences de sûreté Le CEO Dario Amodei a appelé le secteur à ralentir la sortie des algorithmes de prochaine génération, en raison des risques potentiels pour la société. Dans le prospectus destiné aux investisseurs, la direction a explicitement indiqué que le respect de ses normes internes de sûreté pourrait l’amener à renoncer volontairement à des contrats commerciaux très lucratifs et à céder des parts de marché à des concurrents moins scrupuleux.
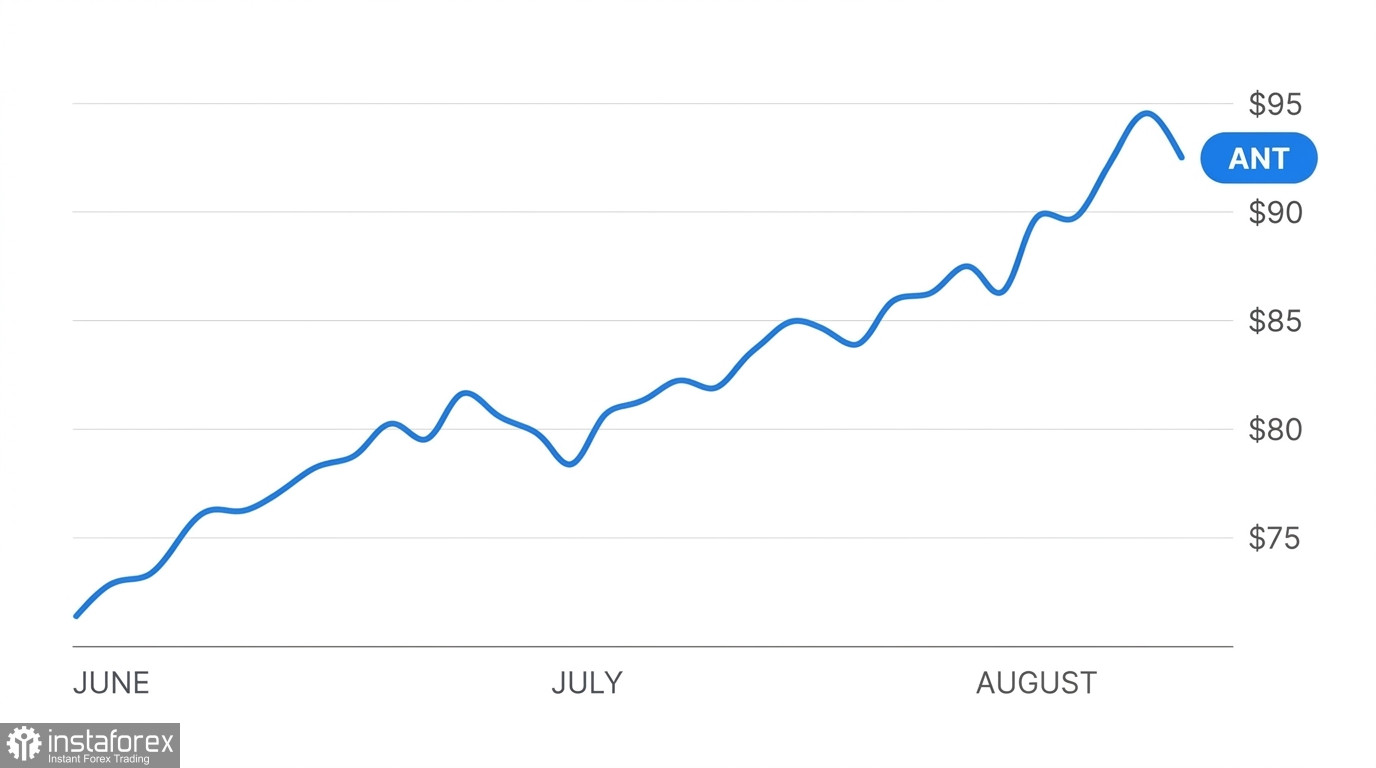
Nos perspectives sur l’évolution du cours de l’action Anthropic sont plus mesurées que l’optimisme des participants à l’IPO, qui ont valorisé l’entreprise à 1,5 billion de dollars. Lors des premières séances de cotation sur le Nasdaq, le titre ANT bénéficiera du soutien des fonds institutionnels qui n’ont pas pu obtenir l’intégralité de leurs allocations lors du placement privé. Portée par l’engouement des investisseurs pour le premier développeur de frontier AI coté en Bourse, l’action pourrait tester une zone comprise entre 88 $ et 95 $.
Une fois l’enthousiasme initial retombé, le cours devrait corriger puis se consolider dans une fourchette de 72 à 82 $ durant le quatrième trimestre 2026. Une valorisation de 1,5 billion de dollars intègre un scénario de croissance parfait, sans marge d’erreur. La perte opérationnelle de 567 millions de dollars, les 900 milliards de dollars d’engagements contractuels et les pressions plus larges sur les valeurs technologiques inciteront les grands gérants d’actifs à prendre leurs bénéfices au premier signe de ralentissement de la croissance trimestrielle du chiffre d’affaires.
Un rallye durable au‑dessus de 100 $ par action est peu probable avant la mi‑2027. Pour y parvenir, la direction devra démontrer sa capacité à ramener l’activité à la rentabilité opérationnelle malgré la hausse des coûts de calcul, tout en empêchant ses principaux clients de migrer vers des modèles open-source. Les investisseurs particuliers devraient s’abstenir d’acheter dès le premier jour de cotation, au pic de la demande, et attendre la publication du premier rapport trimestriel de résultats de la société en tant qu’entreprise cotée.

